Whatssap icon054-2106968
דברו איתנו בוואצאפ

phone icon1054-2106968
זמינים בשבילכם

משלים שבן


יש לי שב״ן בקופת חולים – האם אני צריך גם ביטוח בריאות פרטי?

עודכן לאחרונה: נובמבר 2026

לרוב הישראלים יש היום יותר משכבה אחת של כיסוי רפואי: סל הבריאות הממלכתי, שב״ן של קופת החולים ולעיתים גם ביטוח בריאות פרטי.

הבלבול מתחיל כאשר שומעים שוב ושוב את המילה "משלים".

מצד אחד יש:

שב״ן – שירותי בריאות נוספים של קופת החולים.

ומצד שני קיימת בחברות הביטוח פוליסה לניתוחים בישראל שנקראת:

"משלים שב״ן".

3revadim 2026

אלה אינם אותו דבר.

בעמוד הזה נעשה סדר: מה נותנת קופת החולים, מה נותן השב״ן, מה מוסיף ביטוח בריאות פרטי ומתי בכלל כדאי לבדוק אם קיימת אצלכם חפיפה או חוסר בכיסוי.


התשובה הקצרה


שב״ן של קופת החולים מעניק מגוון רחב של שירותים נוספים מעבר לסל הבריאות, ובין היתר יכול לתת אפשרויות בתחום ייעוצים, בדיקות, ניתוחים פרטיים, הריון, טיפולים לילדים ושירותים נוספים – בהתאם לקופה, למסלול ולתקנון.

ביטוח בריאות פרטי הוא רובד אחר.

הוא יכול לכלול, בהתאם לפוליסה:

  • תרופות שאינן בסל הבריאות.

  • השתלות וטיפולים מיוחדים בחו"ל.

  • ניתוחים וטיפולים מחליפי ניתוח בחו"ל.

  • ניתוחים בישראל.

  • ייעוצים ובדיקות.

  • טכנולוגיות רפואיות.

  • כתבי שירות והרחבות.

לכן השאלה אינה:

"יש לי שב״ן, אז למה צריך ביטוח פרטי?"

השאלה הנכונה היא:

"מה כבר יש לי בשב״ן, ומה הביטוח הפרטי מוסיף מעבר לזה?"


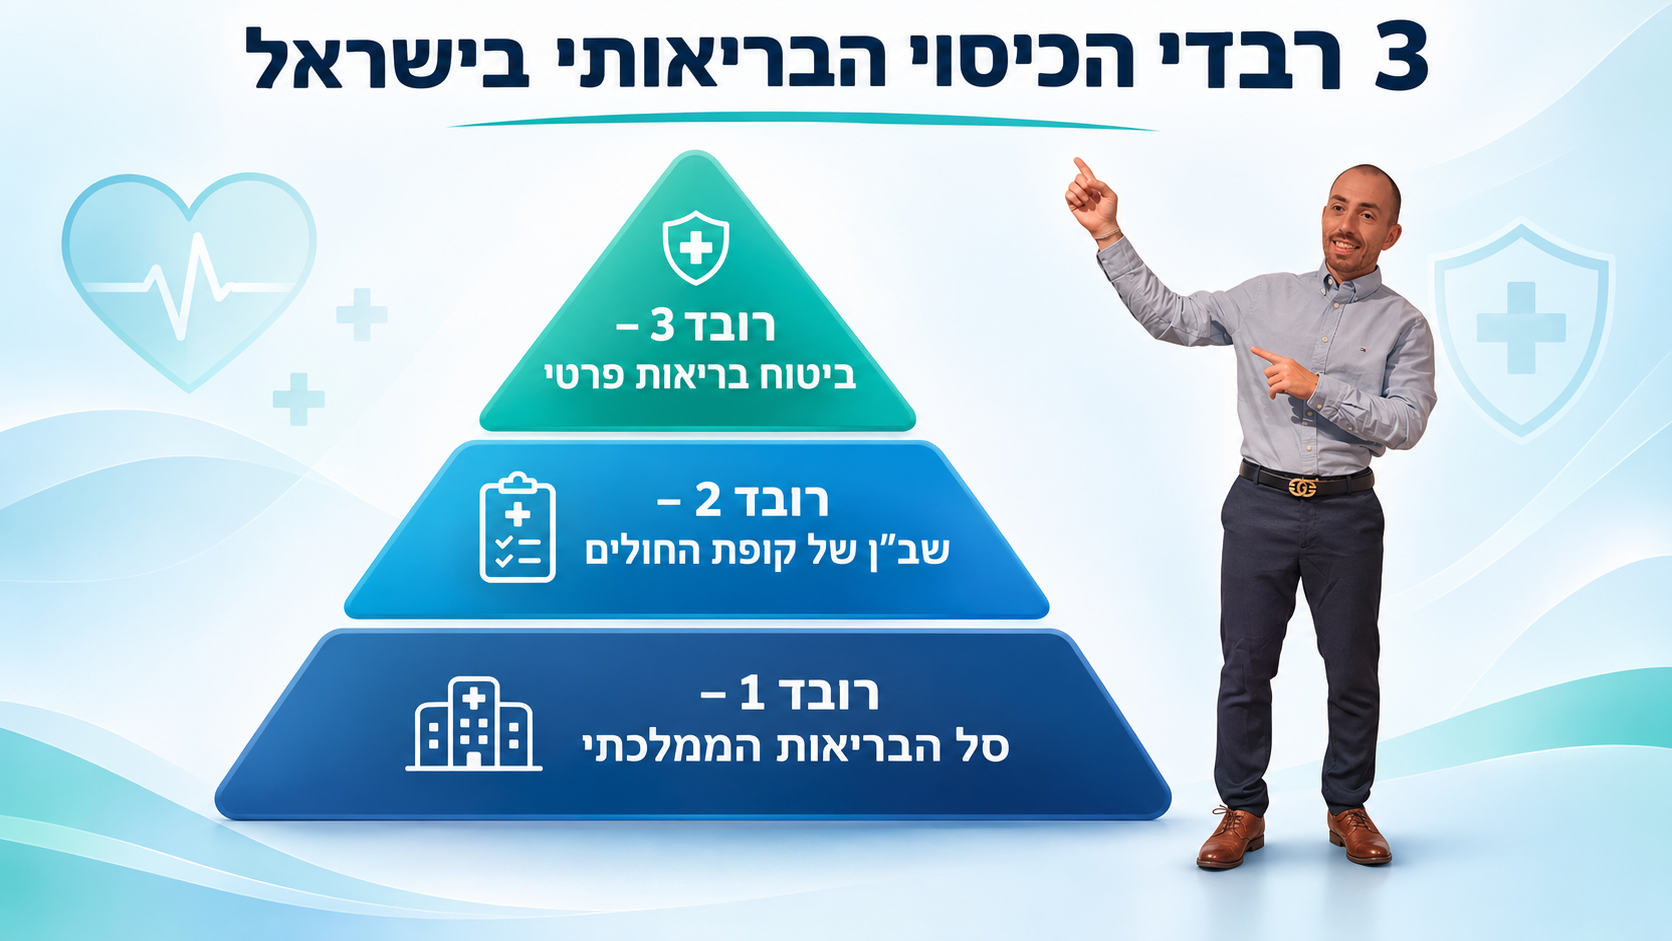
שלושת הרבדים של מערכת הבריאות בישראל


רובד 1 – סל הבריאות הממלכתי

כל תושב ישראל מבוטח במסגרת חוק ביטוח בריאות ממלכתי וחייב להיות רשום באחת מקופות החולים.

קופת החולים מחויבת לספק את סל שירותי הבריאות שנקבע בחוק.

זהו הבסיס.


רובד 2 – שב״ן של קופת החולים

שב״ן הוא ראשי תיבות של:

שירותי בריאות נוספים.

מדובר בתוכנית שמציעה קופת החולים מעבר לסל הבריאות הבסיסי.

ההצטרפות היא וולונטרית ובתשלום.

בישראל קיימות תוכניות כגון:

כללית מושלם / פלטינום
מכבי זהב / מכבי שלי
מאוחדת עדיף / מאוחדת שיא
לאומית כסף / לאומית זהב

הזכויות שונות בין הקופות והתוכניות ויכולות להשתנות עם הזמן בהתאם לתקנון.


רובד 3 – ביטוח בריאות פרטי

ביטוח בריאות פרטי נרכש מחברת ביטוח.

בשונה מהשב״ן, ההצטרפות לביטוח פרטי יכולה להיות כפופה להצהרת בריאות ולחיתום רפואי.

ביטוח פרטי יכול לתת כיסויים שאינם קיימים בשב״ן או להרחיב אפשרויות קיימות, בהתאם לפוליסה שנרכשה.

 HATAMA ANDREI 2026


מה יכול לתת השב״ן של קופת החולים?


השב״ן אינו רק "הנחה אצל רופא".

בהתאם לקופה ולמסלול ניתן למצוא שירותים כגון:

  • התייעצויות עם רופאים מומחים.

  • בדיקות מסוימות.

  • ניתוחים פרטיים בישראל.

  • שירותים הקשורים להריון.

  • טיפולי שיניים.

  • רפואה משלימה.

  • טיפולים בתחום התפתחות הילד.

  • שירותים רפואיים נוספים.

אבל לכל שירות קיימים תנאים.

יכול להיות שתידרש:

  • תקופת המתנה.

  • השתתפות עצמית.

  • בחירת רופא מתוך רשימת הסדר.

  • קבלת אישור מראש.

  • עמידה בתנאי זכאות.

לכן כאשר אומרים:

"יש לי מכבי שלי"

או:

"יש לי כללית פלטינום"

עדיין לא יודעים מהי הזכאות במקרה רפואי מסוים.

צריך לבדוק את השירות הספציפי.


ומה הביטוח הפרטי יכול להוסיף?


כאן מתחיל ההבדל החשוב.

ביטוח בריאות פרטי יכול לכלול כיסויים בתחומים שבהם השב״ן אינו בהכרח נותן את אותה מעטפת.


תרופות שאינן בסל הבריאות

זהו אחד מכיסויי הליבה בביטוח בריאות פרטי.

הכיסוי יכול לתת מענה לתרופות מסוימות שאינן ממומנות במסגרת סל הבריאות, בהתאם להגדרות הפוליסה.


השתלות וטיפולים מיוחדים בחו"ל

ביטוח בריאות פרטי יכול לתת כיסוי לאירועים רפואיים מורכבים הדורשים השתלה או טיפול מיוחד מחוץ לישראל.


ניתוחים וטיפולים מחליפי ניתוח בחו"ל

כיסוי נוסף שרלוונטי לאפשרויות טיפול מחוץ לישראל, בהתאם לתנאי הפוליסה.


ניתוחים בישראל

וכאן נמצא מקור הבלבול הגדול ביותר.

גם השב״ן יכול לתת אפשרות לניתוח פרטי בישראל.

וגם חברות הביטוח מוכרות כיסוי לניתוחים בישראל.

ולכן נוצרה חפיפה משמעותית בין שני הרבדים.


אז מה זה "משלים שב״ן" בביטוח פרטי?


משלים שב״ן הוא מסלול ביטוח פרטי לניתוחים בישראל.


זה אינו השב״ן של קופת החולים.

הרעיון הוא להשתמש קודם בזכויות שקיימות לכם במסגרת השב״ן, ורק לאחר מכן להפעיל את הביטוח הפרטי כאשר מתקיימים תנאי הפוליסה.

בפוליסות משלים שב״ן החדשות, חברת הביטוח עשויה להיכנס לתמונה בין היתר כאשר:

  • השב״ן אינו מכסה את הניתוח.

  • המנתח אינו בהסדר של הקופה אך נמצא בהסדר של חברת הביטוח.

  • קיימת השתתפות עצמית במסגרת השב״ן, במקרים שבהם תנאי הפוליסה מחייבים את חברת הביטוח לשפות עליה.

  • קיים אביזר המכוסה בפוליסה ואינו מכוסה בשב״ן [קופת חולים].


שלושת מסלולי הניתוחים הפרטיים בישראל


maslul 2026


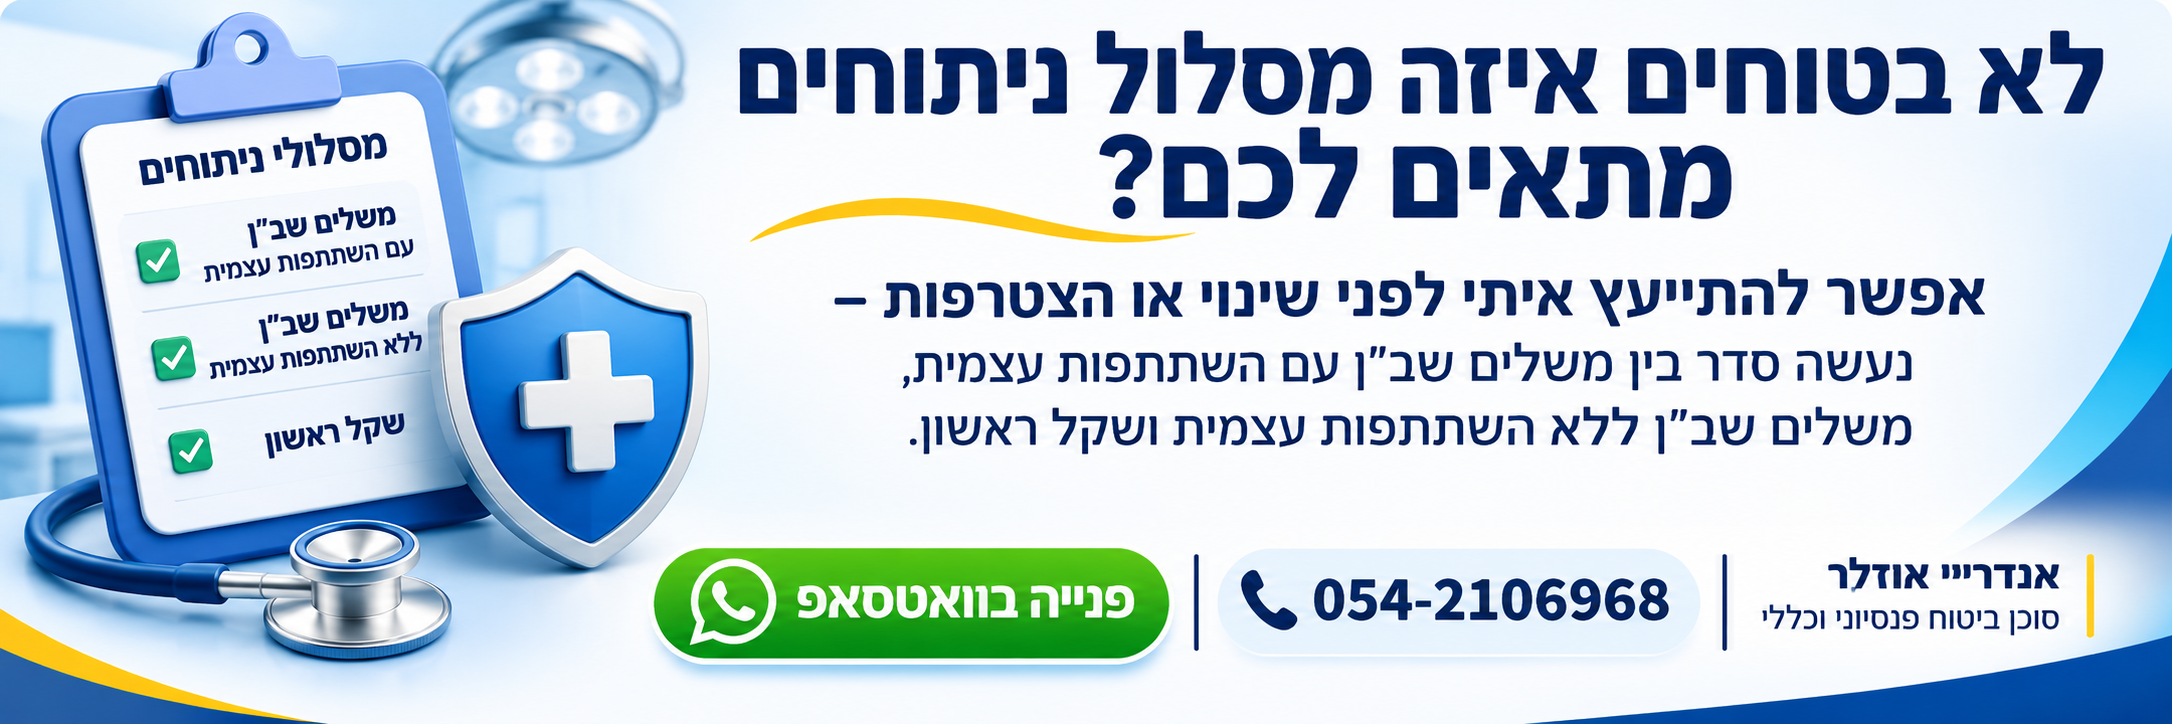
כיום קיימות שלוש חלופות מרכזיות בפוליסות פרט:

1. משלים שב״ן עם השתתפות עצמית


במסלול הזה משתמשים תחילה בשב״ן.

במקרים שבהם מופעל הביטוח הפרטי עשויה לחול השתתפות עצמית של 5,000 ₪, בהתאם לתנאי הפוליסה.

זה בדרך כלל המסלול הזול יותר מבין חלופות הניתוחים הפרטיים.


2. משלים שב״ן ללא השתתפות עצמית

גם כאן השב״ן הוא הרובד הראשון למימוש הזכויות.

אבל כאשר מתקיימים תנאי הכיסוי של הביטוח הפרטי, אין את ההשתתפות העצמית של 5,000 ₪ הקיימת במסלול הקודם.


3. ניתוחים מהשקל הראשון

במסלול זה הכיסוי הפרטי אינו תלוי באותו אופן במימוש זכויות השב״ן.

פונים לחברת הביטוח ופועלים בהתאם לרשימת הרופאים, נותני השירות ותנאי הפוליסה.

המסלול בדרך כלל יקר יותר ממשלים שב״ן.


למה בכלל נוצרו מסלולי משלים שב״ן?


אחת הסיבות המרכזיות היא מצב שבו אנשים שילמו במקביל גם עבור שב״ן וגם עבור ביטוח פרטי שנותן כיסוי דומה בתחום הניתוחים בישראל.

הרפורמה בביטוחי הבריאות ביקשה לצמצם את הכפל הזה.

החל מ־1 ביוני 2024 הועברו מבוטחים מסוימים שהחזיקו בפוליסות ניתוחים מהשקל הראשון שנרכשו החל מ־2016 למסלול משלים שב״ן, בהתאם להוראות החוק ולתנאים שנקבעו.

לכן אם אתם מחזיקים ביטוח בריאות ותיק, כדאי לבדוק איזה מסלול קיים אצלכם היום ולא להסתמך על מה שאתם זוכרים שרכשתם לפני מספר שנים.


דוגמה פשוטה


נניח שאתם חברים במכבי שלי ונדרשים לעבור ניתוח בישראל.

ייתכן שהמנתח שאתם רוצים נמצא בהסדר של מכבי.

במקרה כזה אפשר לבדוק את הזכויות דרך מכבי שלי.

אבל נניח שהמנתח אינו בהסדר עם מכבי והוא כן נמצא בהסדר עם חברת הביטוח.

אם קיימת לכם פוליסת משלים שב״ן מתאימה, ייתכן שהביטוח הפרטי יוכל לתת מענה בהתאם לתנאי הפוליסה.

וזו בדיוק המשמעות של:

הביטוח הפרטי משלים את השב״ן – ולא בהכרח מחליף אותו.


אז אם יש לי שב״ן – האם אני צריך גם ביטוח בריאות פרטי?


אין תשובה אחת שמתאימה לכולם.

יש אנשים שעבורם השב״ן נותן מענה טוב מאוד לחלק גדול מהשירותים השוטפים.

אבל ביטוח בריאות פרטי יכול להיות רלוונטי בגלל כיסויים נוספים שאינם זהים לשב״ן, כגון:

  • תרופות שאינן בסל.

  • השתלות וטיפולים מיוחדים.

  • ניתוחים בחו"ל.

  • טכנולוגיות רפואיות.

  • הרחבות נוספות.

  • אפשרויות נוספות בתחום הניתוחים בישראל.

לכן לא הייתי מתחיל מהשאלה:

"איזה ביטוח לקנות?"

אלא מהשאלה:

"מה כבר יש לי?"


לפני שרוכשים ביטוח בריאות – בדקו 5 דברים


1. איזה שב״ן יש לכם?

לא רק איזו קופת חולים.

אלא גם איזה מסלול:

מושלם? פלטינום?
זהב? שלי?
עדיף? שיא?
כסף? זהב?


2. מה כבר קיים בביטוח הפרטי?

לפני שרוכשים מוצר חדש כדאי לבדוק פוליסות קיימות.


3. איזה מסלול ניתוחים יש לכם?

משלים שב״ן עם השתתפות עצמית?

משלים שב״ן ללא השתתפות עצמית?

שקל ראשון?

לקוחות רבים כלל אינם יודעים מה קיים בפוליסה שלהם.


4. האם אתם משלמים על חפיפות?

חפיפה אינה אומרת אוטומטית שצריך לבטל ביטוח.

אבל היא בהחלט סיבה לבדיקה.


5. מה באמת חשוב לכם?

לדוגמה:

  • חופש בחירת מנתח.

  • תרופות.

  • טיפולים בחו"ל.

  • שירותים לילדים.

  • הריון.

  • טכנולוגיות רפואיות.

  • התקציב החודשי.

ביטוח נכון הוא לא הביטוח שיש בו הכי הרבה סעיפים.

הוא הביטוח שמתאים לצרכים שלכם.


יש לכם שב״ן וביטוח פרטי ואתם לא יודעים מה כל אחד נותן?


אני אנדריי אודלר, סוכן ביטוח בעל רישיון פנסיוני וכללי.

אני עוזר למשפחות לבדוק את התמונה המלאה:

✓ מה מגיע דרך סל הבריאות
✓ מה קיים בשב״ן
✓ אילו ביטוחים פרטיים כבר קיימים
✓ איזה מסלול ניתוחים יש בפוליסה
✓ האם קיימות חפיפות
✓ ומה כדאי לבדוק לפני שעושים שינוי

טלפון: 054-210-6968

אפשר גם לפנות אליי ב־WhatsApp.

המטרה אינה למכור לכם עוד פוליסה.

המטרה היא להבין מה כבר יש – ורק לאחר מכן לראות האם באמת חסר משהו.


שאלות נפוצות


מה זה שב״ן?

שב״ן הוא שירותי בריאות נוספים שמציעה קופת החולים מעבר לסל הבריאות הממלכתי.

האם שב״ן הוא ביטוח בריאות פרטי?

לא.

השב״ן מופעל על ידי קופת החולים ואילו ביטוח בריאות פרטי נרכש מחברת ביטוח.

האם משלים שב״ן הוא השב״ן של הקופה?

לא.

"משלים שב״ן" הוא שם של מסלול ביטוח פרטי לניתוחים בישראל שנועד לעבוד יחד עם זכויות השב״ן של קופת החולים.

האם צריך לממש קודם את השב״ן?

בפוליסת ניתוחים מסוג משלים שב״ן, במקרים הרלוונטיים יש לפנות תחילה לקופת החולים למימוש זכויות השב״ן ובהמשך לחברת הביטוח בהתאם לתנאי הפוליסה.

מה ההבדל בין משלים שב״ן לשקל ראשון?

במשלים שב״ן משתמשים קודם בזכויות הקופה במקרים הרלוונטיים.

במסלול שקל ראשון מימוש הכיסוי אינו תלוי באותו אופן בזכאות דרך השב״ן.

מה ההבדל בין משלים שב״ן עם ובלי השתתפות עצמית?

במסלול עם השתתפות עצמית קיימת השתתפות עצמית של 5,000 ₪ במקרים המוגדרים בפוליסה.

במסלול ללא השתתפות עצמית אין את ההשתתפות הזו, בהתאם לתנאי הפוליסה.

האם שב״ן כולל ניתוחים פרטיים?

כן, תוכניות שב״ן יכולות לכלול אפשרות לניתוח פרטי בישראל באמצעות רופאים ובתי חולים שבהסדר ובכפוף לתנאי הקופה.

אם יש לי שב״ן, ביטוח פרטי הוא מיותר?

לא ניתן לקבוע כך באופן גורף.

יש חפיפות בתחומים מסוימים, במיוחד בניתוחים בישראל, אך לביטוח פרטי יכולים להיות כיסויים נוספים שאינם זהים לשב״ן.


madrih 2026


רוצים להמשיך ולעשות סדר?

מומלץ לקרוא גם:

משלים שב״ן לניתוחים בישראל – עם השתתפות עצמית, בלי השתתפות עצמית או שקל ראשון?

השוואת השב״ן בקופות החולים – כללית, מכבי, מאוחדת ולאומית


גילוי נאות

אנדריי אודלר הוא בעל רישיון סוכן ביטוח בענפים פנסיוני וכללי מטעם רשות שוק ההון, ביטוח וחיסכון.

המידע בעמוד זה הוא מידע כללי בלבד ואינו מהווה המלצה לרכוש, לבטל או לשנות ביטוח.

הזכויות במסגרת קופות החולים נקבעות בהתאם לחוק, לתקנוני הקופות ולתוכנית השב״ן שבה חבר המבוטח.

הכיסוי בביטוח פרטי נקבע בהתאם לתנאי הפוליסה, החיתום והמסמכים המחייבים של חברת הביטוח.

בכל מקרה של סתירה – הדין, תקנון הקופה והמסמכים המחייבים של חברת הביטוח הם הקובעים.

משלים שב״ן עם השתתפות עצמית, בלי השתתפות עצמית או שקל ראשון?

עודכן לאחרונה: נובמבר 2026

אם כבר הבנתם מהו שב״ן של קופת החולים, השאלה הבאה היא בדרך כלל:

איזה מסלול ניתוחים פרטי בישראל מתאים לי – משלים שב״ן עם השתתפות עצמית, משלים שב״ן ללא השתתפות עצמית או שקל ראשון?

רשות שוק ההון קבעה שלוש חלופות מרכזיות לפוליסות ניתוחים פרטיים בישראל:

  • משלים שב״ן עם השתתפות עצמית של 5,000 ₪

  • משלים שב״ן ללא השתתפות עצמית

  • שקל ראשון ללא השתתפות עצמית

המטרה של העמוד הזה היא להסביר את ההבדלים בצורה פשוטה, בלי סיסמאות ובלי להניח שמסלול אחד תמיד טוב יותר מהאחר.


התשובה הקצרה


משלים שב״ן עם השתתפות עצמית – משתמשים קודם בזכויות השב״ן, ובמקרים שבהם מופעל הביטוח הפרטי עשויה לחול השתתפות עצמית של 5,000 ₪ בהתאם לתנאי הפוליסה.

משלים שב״ן ללא השתתפות עצמית – גם כאן מממשים קודם את זכויות השב״ן, אבל ללא אותה השתתפות עצמית של 5,000 ₪.

שקל ראשון – הכיסוי הפרטי פועל באופן עצמאי יותר מול חברת הביטוח, ללא תלות באותו אופן במימוש זכויות השב״ן.

אין מסלול שהוא "הכי טוב לכולם".

צריך לבדוק את השב״ן שלכם, את הרופאים שחשובים לכם, את המחיר, את הפוליסה הקיימת ואת רמת הגמישות שאתם רוצים.


קודם כל: מה זה בכלל משלים שב״ן?

פוליסת משלים שב״ן היא ביטוח פרטי לניתוחים בישראל.

היא אינה השב״ן עצמו.

הרעיון הוא להשתמש קודם בזכויות שקיימות לכם בקופת החולים, ורק לאחר מכן הביטוח הפרטי משלים את המענה במקרים המוגדרים בפוליסה.

לפי הוראות רשות שוק ההון, הכיסוי עשוי להיכנס לפעולה בין היתר כאשר:

  • השב״ן אינו מכסה את הניתוח.

  • המנתח אינו בהסדר עם קופת החולים אך נמצא בהסדר עם חברת הביטוח.

  • קיימת השתתפות עצמית בשב״ן במקרים המוגדרים.

  • קיים אביזר המכוסה בפוליסה הפרטית אך אינו מכוסה בשב״ן.


מסלול 1 – משלים שב״ן עם השתתפות עצמית של 5,000 ₪

זהו המסלול הזול יותר מבין שלוש החלופות ברוב המקרים, ולכן גם המסלול שרשות שוק ההון קבעה שיש להציג ראשון למועמד לביטוח במסגרת תהליך המכירה.

איך הוא עובד?

במקרה שבו נדרש ניתוח בישראל:

  1. בודקים קודם את הזכויות במסגרת השב״ן.

  2. מנסים לממש את הזכאות דרך קופת החולים.

  3. אם מתקיימים התנאים להפעלת הביטוח הפרטי, חברת הביטוח נכנסת לתמונה.

  4. במקרים המוגדרים בפוליסה עשויה לחול השתתפות עצמית של 5,000 ₪.


למי זה יכול להתאים?

למי שרוצה להוזיל את עלות הביטוח ומוכן לקבל מצב שבו במקרה מסוים יצטרך להשתתף בעלות.

זה יכול להתאים במיוחד למי שרואה בשב״ן את הרובד הראשון לניתוחים ורוצה ביטוח פרטי כרשת ביטחון נוספת.

החיסרון המרכזי

אם תצטרכו להשתמש בביטוח הפרטי, ייתכן שתידרשו לשלם השתתפות עצמית משמעותית.

לכן אסור להסתכל רק על הפרמיה החודשית.


מסלול 2 – משלים שב״ן ללא השתתפות עצמית

גם במסלול הזה השב״ן הוא הרובד הראשון.

כלומר, כאשר קיימת זכאות דרך קופת החולים, מתחילים שם.

ההבדל המרכזי הוא שבמסלול זה אין את אותה השתתפות עצמית של 5,000 ₪ הקיימת במסלול הקודם, בהתאם לתנאי הפוליסה.

למי זה יכול להתאים?

למי שרוצה לשמור על מבנה של משלים שב״ן, אבל מעדיף להקטין את הסיכון להוצאה של 5,000 ₪ במקרה שבו מופעל הביטוח הפרטי.

מה היתרון?

איזון בין מחיר לבין רמת הכיסוי.

ברוב המקרים הפרמיה תהיה גבוהה יותר ממשלים שב״ן עם השתתפות עצמית, אך נמוכה יותר ממסלול שקל ראשון.


מסלול 3 – ניתוחים מהשקל הראשון

במסלול שקל ראשון, הכיסוי הפרטי אינו מבוסס באותו אופן על מיצוי זכויות השב״ן.

במקרה ביטוח פונים לחברת הביטוח ופועלים בהתאם לרשימת הרופאים, ההסדרים ותנאי הפוליסה.

זהו המסלול שמעניק בדרך כלל את רמת העצמאות הגבוהה יותר מהשב״ן.


למי זה יכול להתאים?

למי שמעדיף לקבל את המענה דרך חברת הביטוח ולא להיות תלוי קודם במימוש זכויות קופת החולים.

מה החיסרון?

המחיר.

מסלול שקל ראשון הוא בדרך כלל יקר יותר, ולעיתים קיימת חפיפה משמעותית בין מה שהמבוטח מקבל בשב״ן לבין מה שנרכש בביטוח הפרטי.

רפורמת 2024 נועדה בין היתר לצמצם את הכפל הזה.


טבלת השוואה פשוטה

נושאמשלים שב״ן + 5,000 ₪משלים שב״ן ללא השתתפותשקל ראשון
משתמשים קודם בשב״ן כן כן לא באותו אופן
השתתפות עצמית במסלול הפרטי עשויה להיות 5,000 ₪ ללא 5,000 ₪ ללא 5,000 ₪
תלות בזכויות הקופה גבוהה יותר גבוהה יותר נמוכה יותר
מחיר חודשי לרוב הנמוך ביותר ביניים לרוב הגבוה ביותר
מתאים למי שרוצה מחיר נמוך יותר איזון עצמאות גדולה יותר מהשב״ן

חשוב: הטבלה היא הסבר כללי בלבד. תנאי המימוש המדויקים נקבעים לפי הפוליסה הספציפית וחברת הביטוח.


דוגמה פשוטה

נניח שאתם צריכים לעבור ניתוח בישראל.

יש לכם שב״ן בקופת החולים.

מצב א׳ – המנתח נמצא בהסדר עם הקופה

ייתכן שתוכלו לבצע את הניתוח דרך השב״ן.

במסלול משלים שב״ן, זו בדרך כלל נקודת הפתיחה.

מצב ב׳ – המנתח לא נמצא בהסדר עם הקופה אבל נמצא בהסדר עם חברת הביטוח

כאן ייתכן שהביטוח הפרטי ייכנס לתמונה בהתאם לתנאי הפוליסה.

מצב ג׳ – יש לכם שקל ראשון

במקום להתחיל במימוש זכויות השב״ן, בודקים ישירות את הזכאות לפי הפוליסה הפרטית.


אז למה בכלל קיימים שלושה מסלולים?

כי אין לקוח אחד שדומה לאחר.

יש מי שמעדיף לשלם פחות כל חודש ולשאת בסיכון של השתתפות עצמית.

יש מי שמעדיף לשלם קצת יותר ולהימנע מהשתתפות עצמית.

ויש מי שמעדיף כיסוי פרטי עצמאי יותר גם במחיר גבוה יותר.

המטרה של הרגולציה היא לאפשר לצרכן להבין ולבחור בין שלוש חלופות ברורות יותר.


מה השתנה ברפורמה של 2024?

בשנת 2024 הועברו מבוטחים מסוימים שהחזיקו בפוליסת ניתוחים מהשקל הראשון, שנרכשה לאחר פברואר 2016, למסלול משלים שב״ן, אם היו גם חברים בשב״ן.

למבוטחים ניתנה אפשרות להתנגד למעבר או לחזור למסלול המקורי בהתאם להוראות שנקבעו.

לכן אם רכשתם בעבר "שקל ראשון", לא כדאי להניח שזה עדיין המסלול שיש לכם היום.

צריך לבדוק את הפוליסה בפועל.


5 שאלות שכדאי לשאול לפני שבוחרים מסלול


1. איזה שב״ן יש לי?

כללית, מכבי, מאוחדת או לאומית – ובאיזה רובד.

2. איזה מסלול יש לי היום?

הרבה לקוחות לא יודעים אם יש להם שקל ראשון או משלים שב״ן.

3. כמה אני משלם?

צריך לבדוק לא רק את מחיר היום, אלא גם את ההפרש בין החלופות.

4. כמה חשובה לי גמישות בבחירת מנתח?

זה יכול להשפיע על בחירת המסלול והחברה.

5. האם יש לי פוליסה ותיקה?

לפני ביטול או שינוי של פוליסה ותיקה צריך לבדוק היטב מה מאבדים.


מה אני בדרך כלל בודק עם לקוח לפני המלצה

אני לא מתחיל מהשאלה:

"איזה מסלול אתה רוצה?"

אני מתחיל מ:

  • מה קיים בשב״ן.

  • מה קיים בפוליסה הפרטית.

  • האם יש פוליסה ישנה.

  • מה מצב הבריאות.

  • מה התקציב.

  • כמה חשובה בחירת הרופא.

  • מה רמת הסיכון שהלקוח מוכן לקבל.

  • האם יש צורך בכיסויים נוספים מעבר לניתוחים.

רק אחרי זה ניתן להבין איזו חלופה מתאימה יותר.


לא בטוחים איזה מסלול ניתוחים מתאים לכם?

אני אנדריי אודלר, סוכן ביטוח בעל רישיון פנסיוני וכללי.

אפשר לפנות אליי לבדיקה של:

✓ השב״ן הקיים
✓ פוליסת הבריאות הקיימת
✓ סוג מסלול הניתוחים
✓ העלות מול הכיסוי
✓ ההבדלים בין חברות הביטוח
✓ והאם בכלל יש צורך בשינוי

טלפון: 054-2106968
WhatsApp: 054-2106968

המטרה היא לא להעביר אתכם אוטומטית למסלול אחר.

המטרה היא להבין מה יש לכם ולבדוק מה מתאים לכם.


שאלות נפוצות

מהו המסלול הזול ביותר?

בדרך כלל משלים שב״ן עם השתתפות עצמית של 5,000 ₪ הוא החלופה הזולה יותר, ולכן גם זו החלופה שרשות שוק ההון מחייבת להציג ראשונה בתהליך המכירה.

האם שקל ראשון תמיד טוב יותר?

לא.

הוא עשוי לתת גמישות גדולה יותר, אבל בדרך כלל גם במחיר גבוה יותר ועלולה להיות חפיפה עם השב״ן.

האם משלים שב״ן נותן פחות כיסוי?

לא נכון להגדיר זאת כך.

מדובר במנגנון מימוש שונה, שבו משתמשים קודם בזכויות השב״ן ובמקרים המתאימים חברת הביטוח משלימה.

אם המנתח לא עובד עם הקופה?

ייתכן שהביטוח הפרטי ייתן מענה אם המנתח נמצא בהסדר עם חברת הביטוח ובהתאם לתנאי הפוליסה.

האם אפשר לשנות מסלול?

במקרים רבים קיימת אפשרות לשנות, אך צריך לבדוק את תנאי החברה, החיתום והמשמעות של השינוי לפני ביצוע פעולה.


לקריאה נוספת

יש לי שב״ן בקופת חולים – האם אני צריך גם ביטוח בריאות פרטי?

שב״ן בכללית, מכבי, מאוחדת ולאומית – מה ההבדלים?


גילוי נאות

אנדריי אודלר הוא בעל רישיון סוכן ביטוח בענפים פנסיוני וכללי מטעם רשות שוק ההון, ביטוח וחיסכון.

המידע בעמוד הוא מידע כללי בלבד ואינו מהווה המלצה לרכישה, ביטול או שינוי של מוצר ביטוחי.

התנאים המחייבים הם תנאי הפוליסה, תקנון השב״ן, הוראות הדין והמסמכים הרשמיים של חברת הביטוח וקופת החולים.

לפני שינוי ביטוח קיים מומלץ לבדוק את התנאים, החיתום, החריגים והזכויות הקיימות.

אין תחליף לגורם האנושי

תשאירו פרטים ונחזור אליכם בהקדם