
 054-2106968
 054-2106968
Sample Data-Articles Article Count: 9
ביטוח לפי מחלות Article Count: 6
שותפים עסקיים Article Count: 10
ביטוח לעסקים Article Count: 5
בדיקת תיק ביטוחי Article Count: 1
מוצרי ביטוח Article Count: 12
הראל ביטוח בריאות Article Count: 11
הפניקס ביטוח בריאות Article Count: 1
מגדל ביטוח בריאות Article Count: 1
כלל ביטוח בריאות Article Count: 2
מנורה ביטוח בריאות Article Count: 2
ביטוח שיניים Article Count: 5
ביטוח שיניים
ביטוח שיניים הוא חשוב ויעיל לטיפול בבעיות שיניים ולשמירה על בריאות הפה .
ביטוח שיניים פרטי ומשפחתי הוא חובה לכל מי שרוצה לטפל בבעיות שיניים ולקבל טיפול סופר מקצועי במחיר נוח.
נכון להיום בישראל ביטוח בריאות לא כולל רפואת שיניים!
אולי יש לך ביטוח בריאות
אבל אין לך כיסוי לטיפולי שיניים...
כאן תמצאו: כל מה שצריך לדעת על ביטוח שיניים וכיצד לבחור את התוכנית המתאימה ביותר.
מהו ביטוח שיניים וכיצד הוא עובד?
ביטוח שיניים הוא סוג של ביטוח בריאות המכסה חלק או את כל העלויות הכרוכות בטיפולי שיניים.
הוא נועד לעזור לאנשים לכסות את טיפולי השיניים ההכרחיים והמונעים כגון:
בדיקות, ניקיון, סתימות ועוד.
ניתן לרכוש דרך מעסיק או באופן עצמאי בחברת ביטוח או כתב שרות פרטי.
בהתאם לתוכנית, היא עשויה לכסות חלק מהעלות או את כל העלות לטיפולים מונעים כמו בדיקות וניקיון רגילות, כמו גם טיפולים לעבודות שיקום כגון סתימות וכתרים.
תוכניות ביטוח שיניים יכולות גם לספק כיסוי למצבי חירום כמו שיניים שבורות או טיפולי שורש.
ההבנה כיצד פועל ביטוח שיניים חשובה לאנשים כדי לוודא שהם מפיקים את המרב מהכיסוי שלהם.
תוכניות ביטוח שיניים במחיר נוח | הצטרפו עוד היום!
הסוגים השונים של תוכניות שיניים - מה מתאים לך?
כיום, עם העלות הגוברת של טיפולי שיניים, חשוב להבין איזה סוג של כיסוי שיניים הוא הטוב ביותר עבור הצרכים האישיים שלך.
ישנן 4 דרכים עיקריות לטפל בשיניים כיום :
1. כתב השירות של "מיי דוקטור"
כתב השירות של "מיי דוקטור" מציע לכם את הטיפול המתאים ביותר בכל זמן נתון.
סגל הרופאים והמטפלים בפריסה ארצית, מיומן ומקצועי מחכה לכם בפריסה רחבה ובזמינות גבוהה.
בין השירותים של "מיי דוקטור" ניתן למצוא:
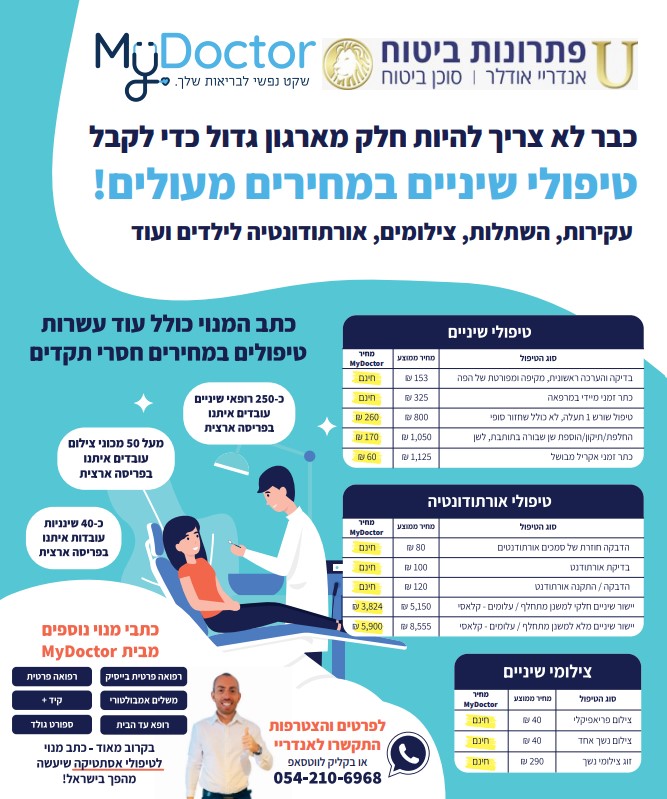
- רופאי שיניים ושינניות בפריסה ארצית
- צילומי שיניים בפריסה ארצית
- יישור שיניים לילדים
- מגוון רחב של טיפולים, סתימות, כתרים ושתלים
אנחנו בשיתוף עם "מיי דוקטור" מאמינים כי כל לקוח הוא יחודי ולכן אנו מקפידים על יחס אישי לכל לקוח ומבטיחים לספק לכם את השירות הטוב ביותר.
כתב השירות - דנטל של "מיי דוקטור" מתאים לכל סוגי הלקוחות ומציע פתרונות מתאימים לצרכים השונים.
**בלעדי לכתב השירות דנטל גולד - יישור שיניים לילדים! ****
אם יש לילדכם שיניים המצריכות יישור
פנו אלינו עוד היום!
צרו עמנו קשר כדי לקבל הכוונה נוספת.
2. קופת חולים
בישראל, טיפולי שיניים נכללים בסל השירותים הבסיסיים של קופות החולים הכלליות, ולכן כל אזרח ותושב ישראלי זכאי לטיפולי שיניים מסוימים דרך קופת החולים שלו.
הזכאות לטיפולי שיניים כוללת בדרך כלל בדיקה שנתית, טיפולים בסיסיים כמו שיננית וטיפולים רפואיים פרופילקטיים .
ההסדר יכלול בעיקר הנחה או "מחיר מסובסד" בהתאם לכרטיס שב"ן שיש לכם (מכבי זהב , מכבי שלי, כללית מושלם, כללית פלטינום וכד').
לדוגמא בקופת חולים כללית:
לקוחות כללית מושלם בין הגילים 72-18
- בדיקת שיניים – חינם (פעם אחת בשנה קלנדרית).
- טיפול שיננית – הסרת אבנית – 20 ש"ח לטיפול ראשון ו-70 ש"ח לטיפול השני.
- יישור שיניים (טיפול אורתודנטי) עד גיל 18 – 25% הנחה.
- טיפולי שיניים משמרים מגיל 18 ואילך – 25% הנחה (כולל: סתימות, עקירות, טיפולי שורש, עזרה ראשונה ועוד).
לקוחות כללית פלטינום זכאים להטבות נוספות:
- טיפולי שיניים משמרים מעל גיל 18 – 80% הנחה.
- טיפולי שיניים משמרים ב-34 ש"ח בלבד
- יישור שיניים (טיפול אורתודנטי) – עד 60% הנחה.
- טיפולי שיניים מורכבים – 50% הנחה.
העניין הוא שלמרות הנחות גדולות, בהרבה מקרים הטיפול נשאר יקר וזמני ההמתנה לתור ארוכים מהרגיל.
מחירון שיניים לדוגמא :

*המחירון מתעדכן מעת לעת. המחיר התקף הוא המחיר שיינתן במרפאות כללית סמייל. המחירון מעודכן נכון לחודש יולי 2022. ט.ל.ח.
3. ביטוח שיניים קבוצתי
ביטוח שיניים קבוצתי הוא סוג של פוליסת ביטוח שיניים שנועדה לספק כיסוי לטיפולי שיניים הדרושים לקבוצת אנשים, כמו עובדים בארגון.
ביטוח שיניים קבוצתי, בדרך כלל מכסה טיפול מונע, טיפולים בסיסיים והליכי שיקום גדולים.
סוג זה של ביטוח, מספק דרך משתלמת עבור אנשים לקבל את טיפול השיניים הדרוש מבלי לדאוג לגבי העלות.
עם ביטוח שיניים קבוצתי,
מעסיקים יכולים להבטיח לעובדים שלהם גישה לטיפול שיניים איכותי ובמקביל לספק להם הגנה כלכלית.
הבעיה שלא כולנו עובדים בארגון גדול המציע ביטוח שיניים קבוצתי .
דוגמא לביטוח שיניים קבוצתי (ביטוח שיניים לעובדי הפניקס)
מה מכסה הביטוח? (מתוך אתר הפניקס)
טיפולים משמרים- לכל המבוטחים מעל גיל 5
טיפולי כירורגיית פה ולסת- למבוטחים מעל גיל 21
טיפולי חניכיים (פריודונטליים)- למבוטחים מעל גיל 21
טיפולים משקמים (פרוטטיים)- למבוטחים מעל גיל 21
שתלים- למבוטחים מעל גיל 21
טיפולים אורתודונטים (יישור שיניים)- למבוטחים מגיל 5 עד גיל 21
כמה עולה ?
הפרמיה חודשית הינה:
עובד/ת - במימון מלא (העובד ישלם שווי מס על ההטבה)
בן/בת זוג - 95 ₪
ילד מעל גיל 21 - 90 ₪
ילד בגיל 5-21 - 40 ₪, ילד שלישי ואילך חינם
המחירים על פי המדד שפורסם ביום 15/3/22
דוגמא לאיך נראית הפוליסה של הפניקס

4. ביטוח שיניים פרטי
יש מעט מאוד ביטוחי שיניים פרטיים כיום.
קבלו דוגמא לפוליסה פרטית ברפואת שיניים של הראל:
עיקרי הפוליסה
הפוליסה כוללת, בין היתר, את הכיסויים הבאים:(בקצרה)
בדיקות ואבחון
כיסוי עבור בדיקות וצילומי שיניים הכוללים, בין היתר:
- בדיקה קלינית של מצב הפה, לצורך איתור כל ממצאי התחלואה ברקמות הפה ובשיניים
- צילומי רנטגן אבחנתיים, המספקים תמונה מלאה של שן אחת או של כמה שיניים סמוכות
- צילומי נשך לכותרות השיניים
- צילום סטטוס, הכולל סדרה של 14 צילומים המספקים תמונה רנטגנית שלמה של כלל השיניים בפה
- צילום פנורמי, המספק תמונה מלאה של שתי הלסתות (עליונה ותחתונה) וכולל את מבנה ומפרקי הלסת ועוד
טיפולי שיניים תקופתיים
טיפול הסרת אבנית ומשקעים מהשיניים, הכולל הדרכה להיגיינת הפה ומתבצע על-ידי רופא שיניים ו/או שיננית
לילדים - איטום חריצים בשיניים טוחנות קבועות, למניעת התפתחות עששת
עקירות שיניים
כיסוי עבור עקירות שיניים:
- עקירת שן רגילה
- עקירת שן למטרה אורתודונטית
- עקירת שן חלב
- עקירה כירורגית
- עקירת שן כלואה ברקמה רכה או בעצם
- קיטוע חוד שורש השן
- אמפוטציה של השורשים / המיסקציה
סתימות / שחזורים
כיסוי עבור טיפולי שחזור שן בסתימה (שן אחורית), שחזור שיני חזית, שחזור בסתימה בשן חלב ועוד.
טיפולי שורש
- קיטוע מוך בשן חלב
- טיפולי שורש בשיניים קבועות
- חידוש טיפול שורש
- שירותי עזרה ראשונה למקרי חירום
- מגוון טיפולי עזרה ראשונה ושיכוך כאבי שיניים המסייעים לך במקרה חירום:
טיפול בדלקות חניכיים
- ניקוז מורסה
- שיכוך כאב בעת דלקת
- שיכוך כאב לאחר עקירה
- הדבקת כתר שנפל
- סתימות זמניות
- צילום אבחנתי
תנאי הצטרפות
תקופת הביטוח – שש שנים
בתום התקופה באפשרותך לחדש את הביטוח לתקופה נוספת
תקופת אכשרה – 60 ימים
*הכל בהתאם לתנאיי הפוליסה , החברה יכול להפסיק את השיווק של הפוליסה בכל רגע נתון וזה כמובן לא קשור או תלוי בנו . המידע כאן לידיעה בלבד
הנה חמישה יתרונות לביטוח שיניים פרטי ומשפחתי:
1. כיסוי מקיף:
ביטוח שיניים מספק כיסוי מקיף למגוון רחב של בעיות שיניים וטיפולים, כולל הנחות ענק עבור טיפולים גדולים וגם לטיפולים דחופים ופתאומיים.
2. חסכון במחירים:
ביטוח שיניים עשוי להחזיר חלק מהוצאות הטיפולים ולעזור לחסוך במחירים הגבוהים של הטיפולים האלה בישראל.
הכנו לכם דוגמא למחירון טיפולי שיניים (כיום במרפאות השונות) ומחירון של כתב שרות מיי דוקטור בכתבה הבאה .
3. טיפולים מותאמים:
הביטוח מאפשר למשפחה לקבל טיפולים מותאמים לצרכים המיוחדים שלהם, ובכך להבטיח טיפול בריאות שיניים מתאים ואיכותי.
4. מניעת בעיות בריאותיות:
עם ביטוח שיניים למשפחה, ניתן לבדוק את השיניים ולזהות בעיות מוקדמות, כך שתהיה יכולת למנוע התפרצויות ולשמור על בריאות הפה.
5. זמינות טיפול:
עם ביטוח שיניים למשפחה, אפשר לקבל טיפול מיידי כאשר מופיעה צורך בו ולא להמתין חודשים לתור בקופות החולים.
תפיסות שגויות נפוצות לגבי ביטוח שיניים - הפרת המיתוסים
עם העלות הגוברת של טיפולי שיניים, חשוב להיות מודעים לתפיסות השגויות הנפוצות הקיימות בכל הנוגע לפוליסות ביטוח שיניים.
זה לא נדיר שאנשים מחזיקים באמונות מיושנות שיכולות להוביל אותם לקבל החלטות על סמך מידע לא מדויק.
במאמר זה, נבחן כמה מהמיתוסים הנפוצים ביותר לגבי רכישת תוכנית רפואת שיניים ונספק תובנה מועילה כיצד תוכל לקבל החלטה מושכלת לגבי קבלת פוליסת ביטוח שיניים.
כיצד לבחור את תוכנית השיניים המתאימה לצרכים הספציפיים שלך?
בחירת תכנית השיניים המתאימה לצרכים הספציפיים שלך יכולה להיות משימה לא פשוטה.
עם כל כך הרבה אפשרויות שונות זמינות, זה יכול להיות קשה לקבוע איזו מהן תספק את הכיסוי וההטבות הטובות ביותר עבורך ועבור משפחתך.
מאמר זה יעזור לך בתהליך בחירת תוכנית השיניים המתאימה ביותר לצרכים האישיים שלך.
זה יכסה נושאים כמו הבנת סוג התוכנית שאתה צריך, חקר תוכניות שונות והבנת מה לחפש בעת השוואת פוליסות.
עם המידע הזה ביד, אתה תהיה בדרך למצוא את פוליסת ביטוח השיניים המתאימה שתענה על כל הדרישות שלך.
תוכנית שיניים היא סוג של ביטוח לבריאות הפה שלך.
לסיכום:
מודאגים לגבי עלויות טיפולי שיניים?
1.אל תחכו עד הרגע האחרון כדי לקבל כיסוי.
2.השקיעו בביטוח שיניים עוד היום והגנו על החיוך לשנים הבאות.
3.פתרונות שלנו מציעים כיסוי מקיף לבדיקות רגילות, ניקויים, סתימות וטיפולים נוספים בשיניים.
בזכות רופאי פרמיום ומחיר נגיש , תוכלו להיות שקטים יותר ולדעת שבריאות הפה שלכם בידיים טובות.
4.אל תתנו לפחד מטיפול שיניים או לעלויות גדולות למנוע מכם לקבל את הטיפול הנדרש.
פנו אלינו :
054-2106968 או This email address is being protected from spambots. You need JavaScript enabled to view it.
צור קשר עכשיו כדי ללמוד עוד על תוכניות השיניים שלנו והתחל לחייך.
תאריך עדכון 05/03/2023
***אין לראות באמור לעיל משום המלצה לביצוע פעולות ו/או ייעוץ פנסיוני במוצר כלשהוא.
המידע המוצג הינו לידיעה בלבד ואינו מהווה תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם.
כל העושה במידע הנ"ל שימוש כלשהו - עושה זאת על דעתו בלבד ועל אחריותו הבלעדית.
כתבי שירות של מדיהו – רמת הבריאות שמגיעה לכם Article Count: 18
מדיהו כתבי שירות - כל לקוח הוא VIP בבריאות
אין תור לרופא מומחה? ממתינים שבועות לבדיקת MRI?
התחושה שהרפואה הציבורית פחות נגישה מבעבר, הפכה כבר מזמן לעניין שבשגרה. אבל מה אם היינו אומרים לכם שאפשר אחרת?
מדיהו מציעה פתרון מהפכני, שמעניק לכם רשת ביטחון רפואית זמינה, איכותית ואישית – בדיוק כשצריך אותה.
כתבי השירות של מדיהו מעניקים ליווי מקצועי ואישי בכל אירוע רפואי, פשוט או מורכב. השירות ניתן ללא צורך בהצהרת בריאות או הגבלת גיל, ומתאים לכל אדם שמבקש לעצמו או למשפחתו רמת שירות גבוהה יותר, זמינות מהירה, וגישה לטיפולים ורופאים שאינם זמינים במסגרת הרפואה הציבורית או המשלימה.
מבלי להתעסק בבירוקרטיה ומבלי להמתין חודשים, כתבי השירות של מדיהו פועלים במקביל לביטוח הבריאות הפרטי, לביטוח המשלים ולשירותי קופת החולים – ומעניקים חוויית בריאות אחרת, נעימה, זמינה ובעיקר מותאמת אישית.
מהו כתב השירות של מדיהו ולמה זה רלוונטי עבורכם?
כתב שירות של מדיהו , אינו תלוי בביטוח בריאות בחברת הביטוח שלכם או בקופת החולים. מדובר בהסכם שירות בין הלקוח לחברת שירותים מדיהו , ובו מוגדרים שירותים רפואיים פרטיים שהלקוח זכאי לקבל בהתאם למסלול שיבחר. בשונה מביטוח – כאן אין חיתום רפואי, אין צורך להוכיח היסטוריה רפואית ואין החרגות [*שוב זה לא ביטוח לטוב ולרע! ] . ההצטרפות פשוטה, השירות מהיר – והזמינות גבוהה.
מדיהו מתמחה בתחום הזה ומציעה שלושה מסלולים עיקריים: מסלול Critical למצבים רפואיים מורכבים, מסלול Best Care לחוויית רפואה פרטית ברמה גבוהה, ומסלול Smile לבריאות השיניים ולרפואה משלימה עבור כל המשפחה. כל אחד מהמסלולים כולל שירותים שונים, אך כולם חולקים את אותה מטרה: להנגיש את הרפואה – מתי שצריך ואיך שצריך.
שלושת המסלולים של מדיהו – כל אחד עם ערך משלו
ללקוחות מדיהו מוצעים שלושה כתבי שירות ייחודיים, שכל אחד מהם מעניק פתרון רפואי ממוקד ונבנה מתוך הבנה עמוקה של הצרכים המשתנים של הציבור הישראלי.
כתב השירות MediWho Critical נועד למקרים רפואיים קשים ומציע ליווי מלא למצבים מורכבים. הוא כולל שירות אצל פרמקולוג, אחות פרטית בבית הלקוח, שירות אצל מידען רפואי , ביצוע בדיקות דם בבית, הכוונה ובירור בתביעה קיימת או עתידית מול המוסד לביטוח לאומי, טיפול בהחזרי מס בשל גילוי מחלה קשה , טיפול בתאי לחץ , טיפולי רפואה משלימה , הכוונה בנושא אשפוז בית / הוספיס בית , רנטגן ואולטראסאונד בבית המנוי ועוד…
כתב השירות Best Care Smile מתמקד בבריאות המשפחה, בדגש על רפואת שיניים. הוא כולל תוכנית טיפולי שיניים פרטית לכל המשפחה, מרפאות בפריסה ארצית, טיפולים ברפואה משלימה כמו כירופרקטיקה, הקדמת תורים מול קופות החולים, וגם טיפולים ברפואה אלטרנטיבית. מדובר במענה מעולה למשפחות שמבינות שהשיניים הן לא מותרות – אלא צורך בסיסי שיש לתת לו מענה איכותי, זמין ונוח.
כתב השירות MediWho Best Care מציע חוויה רפואית בסגנון VIP, ומכוון למבוטחים שמעוניינים לקבל את הטוב ביותר. הוא כולל שירותים אצל רופאים מומחים, סל הריון מורחב, טיפולים לילדים עם צרכים מיוחדים, פיזיותרפיה והידרותרפיה מותאמות, ואף ניתנת האפשרות לבצע רנטגן ואולטרסאונד בבית הלקוח – בלעדי. כתב השירות הזה נבנה מתוך מחשבה על אנשים שלא מתפשרים על רמה רפואית גבוהה ושירות שמגיע עד הבית.
למי מתאים להצטרף למדיהו?
התשובה הפשוטה היא: לכולם. אך התשובה המדויקת יותר היא שמדיהו מתאימה במיוחד למי שמבין את הערך שבהיערכות מראש. משפחות עם ילדים קטנים, מבוגרים בגיל השלישי, אנשים עם רקע רפואי מורכב, וגם פשוט כל מי שרוצה לדעת שביום פקודה – לא יהיה לבד.
מדובר בשירות שמקל את הדרך, מסיר מחסומים ביורוקרטיים, ומאפשר קבלת טיפול איכותי בלי להסתבך עם טפסים, המתנות או חוסר ודאות. מדיהו מעניקה לכל לקוח מענה פשוט, יעיל ובעיקר – אישי.
היתרון של מדיהו טמון באיכות ובזמינות של השירותים עצמם. מדובר בפתרונות מותאמים למציאות הישראלית, עם צוותים רפואיים מובילים, שירות אישי בכל שלב, ורמת זמינות שמפחיתה את הלחץ ומקצרת משמעותית את זמני ההמתנה. כל כתב שירות מבית מדיהו נבנה כך שיעניק שקט נפשי, יחס אישי, ומענה אמיתי למצבים רפואיים מורכבים או מתמשכים.
תהליך ההצטרפות למדיהו פשוט, נעים ואישי. ניתן לפנות אלינו להכוונה ראשונית ללא התחייבות, בו נבחן יחד את הכיסוי הקיים שברשותכם, נזהה את הפערים – ונציע את כתבי השירות של מדיהו שיכולים לשדרג את הביטוח הקיים שלכם בצורה משמעותית. הכל נעשה בשקיפות מלאה, בשפה ברורה, ובקצב שלכם.
כתבי שירות של מדיהו - הם לא רק עוד שירות רפואי – הם מפתח לעולם בריאות חדש, מהיר, נגיש ומכיל יותר. אם חשוב לכם לדעת שתהיו מוכנים לבלתי צפוי, לקבל מענה אישי ברגעים החשובים באמת, וליהנות מהשקט הנפשי שמגיע לכם – כתבי השירות של מדיהו הם הצעד החכם הבא.
הערה חשובה: המידע המופיע בעמוד זה מבוסס על הנתונים כפי שהם מופיעים באתר הרשמי של מדיהו, נכון לחודש נובמבר 2025. ייתכנו שינויים עתידיים בתנאים, בכיסויים ובזמינות השירותים. לבירור מידע מעודכן ומפורט – מומלץ ליצור איתנו קשר.
פתיחת חשבון בנק בשוויץ – עכשיו זה פשוט, בטוח ונגיש מתמיד Article Count: 9
פתיחת חשבון בנק בשוויץ – כל מה שצריך לדעת במקום אחד
חדש ב–יו (U) פתרונות ביטוח!
שרות פתיחת חשבון בנק בשוויץ – תהליך פשוט ונוח עם ליווי אישי אמיתי, מבלי לצאת מישראל.
פנו עוד היום: 054-2106968 או במייל This email address is being protected from spambots. You need JavaScript enabled to view it.
אפשר ליהנות מהיתרונות של הבנקאות השווייצרית: יציבות, פרטיות והגנה על נכסים. קבלו הצעה בלעדית.
─∘◦✧◦∘──∘◦✧◦∘──∘◦✧◦∘──∘◦✧◦∘──∘◦✧◦∘──∘◦✧◦∘──∘◦✧◦
פתיחת חשבון בנק בשוויץ – למי זה מתאים?
פתיחת חשבון בנק בשוויץ מתאימה לאנשים פרטיים, משקיעים, יזמים ואנשי עסקים שמחפשים לנהל חלק מההון שלהם מחוץ לישראל. שוויץ נחשבת ליעד האולטימטיבי בזכות מערכת בנקאית מהיציבות בעולם, שמירה קפדנית על פרטיות הלקוח, רגולציה מחמירה וניהול מקצועי של נכסים.
פתיחת חשבון בנק בשוויץ מאפשרת לישראלים ליהנות מהשקט הנפשי שמגיע עם חשבון בשוויץ – כזה שמספק לא רק חשבון עו"ש, אלא גם גישה להשקעות גלובליות, ניהול הון מקצועי ויחס אישי במיוחד.
איך מתבצעת פתיחת חשבון בנק בשוויץ?
אצלנו תוכלו לבצע פתיחת חשבון בנק בשוויץ מבלי לקום מהכיסא. השירות שלנו מתבצע כולו מהארץ, בצורה מקוונת ונוחה. כל לקוח מקבל ליווי אישי של נציג מקצועי, בעברית, שמנהל את כל שלבי פתיחת חשבון בנק בשוויץ מול הבנק בחו"ל.
לאחר שליחת צילום דרכון ופרטים אישיים, נשלחים אליכם מסמכים מותאמים אישית. כל שנותר הוא לחתום (כ־10 חתימות), לשלוח את המסמכים חזרה, ותוך כשבועיים בלבד החשבון נפתח. פתיחת חשבון בנק בשוויץ מעולם לא הייתה פשוטה יותר.
עם מי עובדים?
באמצעות שיתוף פעולה עם תלפיות ניהול הון, פתיחת חשבון בנק בשוויץ מתבצעת במוסדות הפיננסיים המובילים: UBS, JB, Vontobel, Safra Sarasin ועוד. אתם בוחרים את הבנק שמתאים לכם – לפי השירותים הדיגיטליים, נגישות ללקוחות מישראל, רמת דיסקרטיות ועלויות.
פתיחת חשבון בנק בשוויץ זמינה כבר מסכום של 250,000 דולר – ולא נדרשת הגעה פיזית כלל.
מה היתרונות?
מעבר לאפשרות הבסיסית של ניהול חשבון, פתיחת חשבון בנק בשוויץ כוללת גם:
- ליווי אישי של נציג בנקאי בכיר
- אפשרות לניהול השקעות עם מומחים בינלאומיים
- כרטיסי אשראי חוץ בנקאיים
- שקיפות מול הרשויות בישראל
- פרטיות מקסימלית ברוח החוק
פתיחת חשבון בנק בשוויץ – צעד קטן, שינוי גדול
ישראלים רבים כבר בחרו לבצע פתיחת חשבון בנק בשוויץ, לא בגלל מותרות – אלא מתוך רצון לחזק את היציבות הפיננסית שלהם. אם גם אתם שוקלים את הצעד הזה, נשמח ללוות אתכם – בקלות, בביטחון, ובהתאמה אישית.
אנחנו זמינים לכל שאלה. צרו קשר עם אנדריי אודלר – יו פתרונות ביטוח.
─∘◦✧◦∘──∘◦✧◦∘──∘◦✧◦∘──∘◦✧◦∘──∘◦✧◦∘──∘◦✧◦∘──∘◦✧◦
תכנון פנסיוני עם סוכן ביטוח פנסיוני Article Count: 5
תכנון פנסיוני: המפתח לעתיד כלכלי בטוח
דמיינו את עצמכם בגיל הפרישה, נהנים מחיים ללא דאגות כלכליות, מטיילים בעולם, מבלים עם הנכדים, ומגשימים חלומות ישנים. תכנון פנסיוני נכון יכול להפוך את החלום הזה למציאות.
המסע לתכנון פנסיוני מיטבי מתחיל בהבנת הצרכים האישיים שלכם: מהי רמת החיים שאתם שואפים אליה לאחר הפרישה? אילו הוצאות צפויות? ומהם המקורות הכספיים שיעמדו לרשותכם? לאחר מכן, יש לבחון את המוצרים הפנסיוניים השונים – קרנות פנסיה, ביטוחי מנהלים, קופות גמל – ולהתאים את החיסכון בהתאם לרמת הסיכון שאתם מוכנים לקחת, דמי הניהול והתשואות הצפויות.
חשוב לא פחות הוא לבדוק את כיסויי הביטוח הנלווים, כמו ביטוח שארים ואובדן כושר עבודה, ולוודא שהם מתאימים לצרכים המשפחתיים שלכם. מומלץ לבצע בדיקה תקופתית אחת לשנה כדי לוודא שהחיסכון הפנסיוני ממשיך לשרת את מטרותיכם.
פנייה לתכנון מקצועי יכולה לעשות את ההבדל בין פרישה כלכלית נוחה לבין חוסר ודאות. משרדנו מעניק ללקוחותינו ליווי אישי ומקצועי, תוך התאמה מדויקת של הפתרונות לצרכים המשתנים של כל לקוח.
תכנון פנסיוני נכון הוא תהליך חיוני להבטחת עתיד כלכלי יציב לאחר הפרישה. הוא כולל מספר שלבים מרכזיים:
- הערכת המצב הכלכלי הנוכחי: סקירת ההכנסות, ההוצאות, הנכסים וההתחייבויות הקיימות.
- קביעת מטרות פרישה: הגדרת רמת החיים הרצויה לאחר הפרישה, כולל הוצאות על דיור, בריאות, פנאי ותמיכה במשפחה.
- בחינת מקורות הכנסה עתידיים: זיהוי מקורות הכנסה צפויים, כגון קרנות פנסיה, קופות גמל, חסכונות פרטיים והשקעות נוספות.
- ניהול סיכונים: הבטחת כיסויים ביטוחיים מתאימים, כמו ביטוח חיים, ביטוח בריאות וביטוח אובדן כושר עבודה.
- מעקב ועדכון התוכנית: סקירה תקופתית של התוכנית הפנסיונית והתאמתה לשינויים במצב הכלכלי, המשפחתי או הבריאותי.
במהלך התהליך, עולות לעיתים קרובות השאלות הבאות:
- מתי כדאי להתחיל לחסוך לפנסיה? התחלה מוקדמת מאפשרת צבירת חיסכון משמעותי יותר וניצול אפקט הריבית דריבית.
- כמה כסף אצטרך לאחר הפרישה? הסכום משתנה בהתאם לרמת החיים הרצויה, הוצאות צפויות ומקורות הכנסה נוספים.
- אילו מוצרים פנסיוניים מתאימים לי? הבחירה תלויה במצב האישי, ברמת הסיכון המועדפת ובמטרות הפרישה.
- כיצד משפיעים דמי הניהול על החיסכון הפנסיוני? דמי ניהול גבוהים עשויים להפחית את סכום החיסכון הסופי, ולכן חשוב להשוות בין המוצרים השונים.
- האם ניתן לשנות את מסלול ההשקעה בקרן הפנסיה? כן, ניתן לעבור בין מסלולים בהתאם להעדפות הסיכון והמצב הכלכלי.
זכרו, העתיד שלכם מתחיל היום. השקיעו בתכנון הפנסיוני שלכם, והבטיחו לעצמכם עתיד כלכלי בטוח ומלא בהגשמת חלומות.
בחירת סוכן ביטוח פנסיוני היא אחת ההחלטות החשובות ביותר שאדם יכול לקבל לגבי עתידו הפיננסי. בוחרים לא נכון - וההשלכות יכולות להיות קשות מאוד וישפיעו על איכות החיים בגיל הפרישה. לכן, חיוני לבצע את הבחירה בזהירות ותוך התחשבות במספר קריטריונים מרכזיים.
סוכן ביטוח פנסיוני – איך בוחרים?
ראשית, יש לבדוק את רמת הניסיון והמקצועיות של הסוכן. הסמכות מקצועיות , מאמרים מקצועים, אכפתיות ורמת עניין כבר מהשיחה הראשונה.
שנית, המלצות הן מרכיב קריטי. סוכן שלקוחותיו ממליצים עליו ומביעים שביעות רצון לאורך זמן הוא סימן חיובי.
עוד קריטריון הוא מידת ההתמחות של הסוכן בתתי נושאים בתחום הפנסיוני – למשל פנסיה לעצמאים או לעובדי הייטק. סוכן מתמחה יהיה בקיא יותר בצרכים הייחודיים.
זמינות גם היא היבט חשוב - סוכן ביטוח שעונה לפניות בזמן סביר ונותן מענה מהיר לשאלות מבטא מחויבות גבוהה יותר ללקוח.
עדכון מתמיד בשינויים בתחום חיוני אף הוא כדי להבטיח את טובת הלקוח בבחירת המוצרים המתאימים עבורו.
שקיפות בנוגע לעמלות היא אינדיקציה חשובה נוספת ליושרה של הסוכן. סוכן המפרט בגלוי את עמלתו מכל מוצר פועל בשקיפות.
ישנם אלפי סוכנים ויועצים בתחום, והמונחים המקצועיים יכולים להיות מבלבלים למי שאינו בקיא. בסדרת כתבות הבאה נסביר כיצד לבחור נכון את הסוכן או היועץ המתאים, מתי כדאי לפנות לסוכן ומתי ליועץ, מהו ההבדל ביניהם, ומה חשוב לדעת ולשאול לפני הפגישה הראשונה. נקווה שהמידע יסייע לקוראים לקבל החלטה מושכלת ולבחור את הגורם המקצועי המתאים לצרכיהם הפנסיוניים.
לדעתי , המטרה של סוכן ביטוח פנסיוני היא לספק מענה כולל לצרכים הפיננסיים של הלקוח לאורך כל מסלול החיים, תוך התמקדות בלעדית בטובתו. אם אתם מחפשים סוכן נאמן לקוח שיטפל בכם כמו בבן משפחה – אני כאן בשבילכם.
שב"ן ומשלים שב"ן Article Count: 1
יש לי שב״ן בקופת חולים – האם אני צריך גם ביטוח בריאות פרטי?
עודכן לאחרונה: נובמבר 2026
לרוב הישראלים יש היום יותר משכבה אחת של כיסוי רפואי: סל הבריאות הממלכתי, שב״ן של קופת החולים ולעיתים גם ביטוח בריאות פרטי.
הבלבול מתחיל כאשר שומעים שוב ושוב את המילה "משלים".
מצד אחד יש:
שב״ן – שירותי בריאות נוספים של קופת החולים.
ומצד שני קיימת בחברות הביטוח פוליסה לניתוחים בישראל שנקראת:
"משלים שב״ן".
אלה אינם אותו דבר.
בעמוד הזה נעשה סדר: מה נותנת קופת החולים, מה נותן השב״ן, מה מוסיף ביטוח בריאות פרטי ומתי בכלל כדאי לבדוק אם קיימת אצלכם חפיפה או חוסר בכיסוי.
התשובה הקצרה
שב״ן של קופת החולים מעניק מגוון רחב של שירותים נוספים מעבר לסל הבריאות, ובין היתר יכול לתת אפשרויות בתחום ייעוצים, בדיקות, ניתוחים פרטיים, הריון, טיפולים לילדים ושירותים נוספים – בהתאם לקופה, למסלול ולתקנון.
ביטוח בריאות פרטי הוא רובד אחר.
הוא יכול לכלול, בהתאם לפוליסה:
-
תרופות שאינן בסל הבריאות.
-
השתלות וטיפולים מיוחדים בחו"ל.
-
ניתוחים וטיפולים מחליפי ניתוח בחו"ל.
-
ניתוחים בישראל.
-
ייעוצים ובדיקות.
-
טכנולוגיות רפואיות.
-
כתבי שירות והרחבות.
לכן השאלה אינה:
"יש לי שב״ן, אז למה צריך ביטוח פרטי?"
השאלה הנכונה היא:
"מה כבר יש לי בשב״ן, ומה הביטוח הפרטי מוסיף מעבר לזה?"
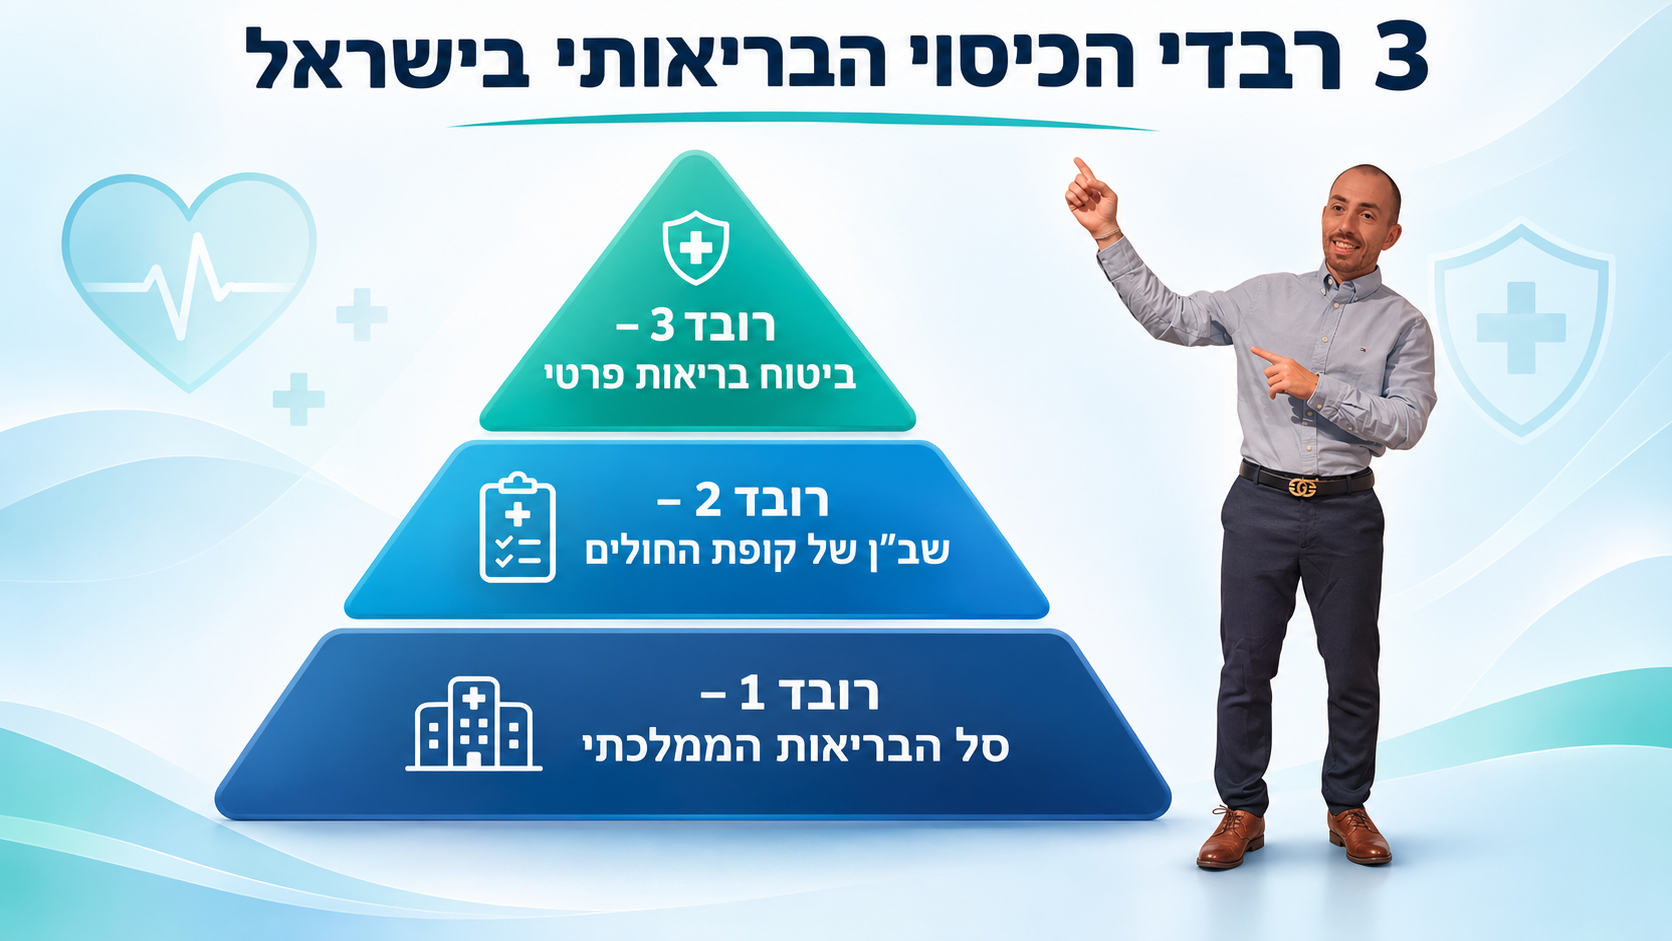
שלושת הרבדים של מערכת הבריאות בישראל
רובד 1 – סל הבריאות הממלכתי
כל תושב ישראל מבוטח במסגרת חוק ביטוח בריאות ממלכתי וחייב להיות רשום באחת מקופות החולים.
קופת החולים מחויבת לספק את סל שירותי הבריאות שנקבע בחוק.
זהו הבסיס.
רובד 2 – שב״ן של קופת החולים
שב״ן הוא ראשי תיבות של:
שירותי בריאות נוספים.
מדובר בתוכנית שמציעה קופת החולים מעבר לסל הבריאות הבסיסי.
ההצטרפות היא וולונטרית ובתשלום.
בישראל קיימות תוכניות כגון:
כללית מושלם / פלטינום
מכבי זהב / מכבי שלי
מאוחדת עדיף / מאוחדת שיא
לאומית כסף / לאומית זהב
הזכויות שונות בין הקופות והתוכניות ויכולות להשתנות עם הזמן בהתאם לתקנון.
רובד 3 – ביטוח בריאות פרטי
ביטוח בריאות פרטי נרכש מחברת ביטוח.
בשונה מהשב״ן, ההצטרפות לביטוח פרטי יכולה להיות כפופה להצהרת בריאות ולחיתום רפואי.
ביטוח פרטי יכול לתת כיסויים שאינם קיימים בשב״ן או להרחיב אפשרויות קיימות, בהתאם לפוליסה שנרכשה.
מה יכול לתת השב״ן של קופת החולים?
השב״ן אינו רק "הנחה אצל רופא".
בהתאם לקופה ולמסלול ניתן למצוא שירותים כגון:
-
התייעצויות עם רופאים מומחים.
-
בדיקות מסוימות.
-
ניתוחים פרטיים בישראל.
-
שירותים הקשורים להריון.
-
טיפולי שיניים.
-
רפואה משלימה.
-
טיפולים בתחום התפתחות הילד.
-
שירותים רפואיים נוספים.
אבל לכל שירות קיימים תנאים.
יכול להיות שתידרש:
-
תקופת המתנה.
-
השתתפות עצמית.
-
בחירת רופא מתוך רשימת הסדר.
-
קבלת אישור מראש.
-
עמידה בתנאי זכאות.
לכן כאשר אומרים:
"יש לי מכבי שלי"
או:
"יש לי כללית פלטינום"
עדיין לא יודעים מהי הזכאות במקרה רפואי מסוים.
צריך לבדוק את השירות הספציפי.
ומה הביטוח הפרטי יכול להוסיף?
כאן מתחיל ההבדל החשוב.
ביטוח בריאות פרטי יכול לכלול כיסויים בתחומים שבהם השב״ן אינו בהכרח נותן את אותה מעטפת.
תרופות שאינן בסל הבריאות
זהו אחד מכיסויי הליבה בביטוח בריאות פרטי.
הכיסוי יכול לתת מענה לתרופות מסוימות שאינן ממומנות במסגרת סל הבריאות, בהתאם להגדרות הפוליסה.
השתלות וטיפולים מיוחדים בחו"ל
ביטוח בריאות פרטי יכול לתת כיסוי לאירועים רפואיים מורכבים הדורשים השתלה או טיפול מיוחד מחוץ לישראל.
ניתוחים וטיפולים מחליפי ניתוח בחו"ל
כיסוי נוסף שרלוונטי לאפשרויות טיפול מחוץ לישראל, בהתאם לתנאי הפוליסה.
ניתוחים בישראל
וכאן נמצא מקור הבלבול הגדול ביותר.
גם השב״ן יכול לתת אפשרות לניתוח פרטי בישראל.
וגם חברות הביטוח מוכרות כיסוי לניתוחים בישראל.
ולכן נוצרה חפיפה משמעותית בין שני הרבדים.
אז מה זה "משלים שב״ן" בביטוח פרטי?
משלים שב״ן הוא מסלול ביטוח פרטי לניתוחים בישראל.
זה אינו השב״ן של קופת החולים.
הרעיון הוא להשתמש קודם בזכויות שקיימות לכם במסגרת השב״ן, ורק לאחר מכן להפעיל את הביטוח הפרטי כאשר מתקיימים תנאי הפוליסה.
בפוליסות משלים שב״ן החדשות, חברת הביטוח עשויה להיכנס לתמונה בין היתר כאשר:
-
השב״ן אינו מכסה את הניתוח.
-
המנתח אינו בהסדר של הקופה אך נמצא בהסדר של חברת הביטוח.
-
קיימת השתתפות עצמית במסגרת השב״ן, במקרים שבהם תנאי הפוליסה מחייבים את חברת הביטוח לשפות עליה.
-
קיים אביזר המכוסה בפוליסה ואינו מכוסה בשב״ן [קופת חולים].
שלושת מסלולי הניתוחים הפרטיים בישראל
כיום קיימות שלוש חלופות מרכזיות בפוליסות פרט:
1. משלים שב״ן עם השתתפות עצמית
במסלול הזה משתמשים תחילה בשב״ן.
במקרים שבהם מופעל הביטוח הפרטי עשויה לחול השתתפות עצמית של 5,000 ₪, בהתאם לתנאי הפוליסה.
זה בדרך כלל המסלול הזול יותר מבין חלופות הניתוחים הפרטיים.
2. משלים שב״ן ללא השתתפות עצמית
גם כאן השב״ן הוא הרובד הראשון למימוש הזכויות.
אבל כאשר מתקיימים תנאי הכיסוי של הביטוח הפרטי, אין את ההשתתפות העצמית של 5,000 ₪ הקיימת במסלול הקודם.
3. ניתוחים מהשקל הראשון
במסלול זה הכיסוי הפרטי אינו תלוי באותו אופן במימוש זכויות השב״ן.
פונים לחברת הביטוח ופועלים בהתאם לרשימת הרופאים, נותני השירות ותנאי הפוליסה.
המסלול בדרך כלל יקר יותר ממשלים שב״ן.
למה בכלל נוצרו מסלולי משלים שב״ן?
אחת הסיבות המרכזיות היא מצב שבו אנשים שילמו במקביל גם עבור שב״ן וגם עבור ביטוח פרטי שנותן כיסוי דומה בתחום הניתוחים בישראל.
הרפורמה בביטוחי הבריאות ביקשה לצמצם את הכפל הזה.
החל מ־1 ביוני 2024 הועברו מבוטחים מסוימים שהחזיקו בפוליסות ניתוחים מהשקל הראשון שנרכשו החל מ־2016 למסלול משלים שב״ן, בהתאם להוראות החוק ולתנאים שנקבעו.
לכן אם אתם מחזיקים ביטוח בריאות ותיק, כדאי לבדוק איזה מסלול קיים אצלכם היום ולא להסתמך על מה שאתם זוכרים שרכשתם לפני מספר שנים.
דוגמה פשוטה
נניח שאתם חברים במכבי שלי ונדרשים לעבור ניתוח בישראל.
ייתכן שהמנתח שאתם רוצים נמצא בהסדר של מכבי.
במקרה כזה אפשר לבדוק את הזכויות דרך מכבי שלי.
אבל נניח שהמנתח אינו בהסדר עם מכבי והוא כן נמצא בהסדר עם חברת הביטוח.
אם קיימת לכם פוליסת משלים שב״ן מתאימה, ייתכן שהביטוח הפרטי יוכל לתת מענה בהתאם לתנאי הפוליסה.
וזו בדיוק המשמעות של:
הביטוח הפרטי משלים את השב״ן – ולא בהכרח מחליף אותו.
אז אם יש לי שב״ן – האם אני צריך גם ביטוח בריאות פרטי?
אין תשובה אחת שמתאימה לכולם.
יש אנשים שעבורם השב״ן נותן מענה טוב מאוד לחלק גדול מהשירותים השוטפים.
אבל ביטוח בריאות פרטי יכול להיות רלוונטי בגלל כיסויים נוספים שאינם זהים לשב״ן, כגון:
-
תרופות שאינן בסל.
-
השתלות וטיפולים מיוחדים.
-
ניתוחים בחו"ל.
-
טכנולוגיות רפואיות.
-
הרחבות נוספות.
-
אפשרויות נוספות בתחום הניתוחים בישראל.
לכן לא הייתי מתחיל מהשאלה:
"איזה ביטוח לקנות?"
אלא מהשאלה:
"מה כבר יש לי?"
לפני שרוכשים ביטוח בריאות – בדקו 5 דברים
1. איזה שב״ן יש לכם?
לא רק איזו קופת חולים.
אלא גם איזה מסלול:
מושלם? פלטינום?
זהב? שלי?
עדיף? שיא?
כסף? זהב?
2. מה כבר קיים בביטוח הפרטי?
לפני שרוכשים מוצר חדש כדאי לבדוק פוליסות קיימות.
3. איזה מסלול ניתוחים יש לכם?
משלים שב״ן עם השתתפות עצמית?
משלים שב״ן ללא השתתפות עצמית?
שקל ראשון?
לקוחות רבים כלל אינם יודעים מה קיים בפוליסה שלהם.
4. האם אתם משלמים על חפיפות?
חפיפה אינה אומרת אוטומטית שצריך לבטל ביטוח.
אבל היא בהחלט סיבה לבדיקה.
5. מה באמת חשוב לכם?
לדוגמה:
-
חופש בחירת מנתח.
-
תרופות.
-
טיפולים בחו"ל.
-
שירותים לילדים.
-
הריון.
-
טכנולוגיות רפואיות.
-
התקציב החודשי.
ביטוח נכון הוא לא הביטוח שיש בו הכי הרבה סעיפים.
הוא הביטוח שמתאים לצרכים שלכם.
יש לכם שב״ן וביטוח פרטי ואתם לא יודעים מה כל אחד נותן?
אני אנדריי אודלר, סוכן ביטוח בעל רישיון פנסיוני וכללי.
אני עוזר למשפחות לבדוק את התמונה המלאה:
✓ מה מגיע דרך סל הבריאות
✓ מה קיים בשב״ן
✓ אילו ביטוחים פרטיים כבר קיימים
✓ איזה מסלול ניתוחים יש בפוליסה
✓ האם קיימות חפיפות
✓ ומה כדאי לבדוק לפני שעושים שינוי
טלפון: 054-210-6968
אפשר גם לפנות אליי ב־WhatsApp.
המטרה אינה למכור לכם עוד פוליסה.
המטרה היא להבין מה כבר יש – ורק לאחר מכן לראות האם באמת חסר משהו.
שאלות נפוצות
מה זה שב״ן?
שב״ן הוא שירותי בריאות נוספים שמציעה קופת החולים מעבר לסל הבריאות הממלכתי.
האם שב״ן הוא ביטוח בריאות פרטי?
לא.
השב״ן מופעל על ידי קופת החולים ואילו ביטוח בריאות פרטי נרכש מחברת ביטוח.
האם משלים שב״ן הוא השב״ן של הקופה?
לא.
"משלים שב״ן" הוא שם של מסלול ביטוח פרטי לניתוחים בישראל שנועד לעבוד יחד עם זכויות השב״ן של קופת החולים.
האם צריך לממש קודם את השב״ן?
בפוליסת ניתוחים מסוג משלים שב״ן, במקרים הרלוונטיים יש לפנות תחילה לקופת החולים למימוש זכויות השב״ן ובהמשך לחברת הביטוח בהתאם לתנאי הפוליסה.
מה ההבדל בין משלים שב״ן לשקל ראשון?
במשלים שב״ן משתמשים קודם בזכויות הקופה במקרים הרלוונטיים.
במסלול שקל ראשון מימוש הכיסוי אינו תלוי באותו אופן בזכאות דרך השב״ן.
מה ההבדל בין משלים שב״ן עם ובלי השתתפות עצמית?
במסלול עם השתתפות עצמית קיימת השתתפות עצמית של 5,000 ₪ במקרים המוגדרים בפוליסה.
במסלול ללא השתתפות עצמית אין את ההשתתפות הזו, בהתאם לתנאי הפוליסה.
האם שב״ן כולל ניתוחים פרטיים?
כן, תוכניות שב״ן יכולות לכלול אפשרות לניתוח פרטי בישראל באמצעות רופאים ובתי חולים שבהסדר ובכפוף לתנאי הקופה.
אם יש לי שב״ן, ביטוח פרטי הוא מיותר?
לא ניתן לקבוע כך באופן גורף.
יש חפיפות בתחומים מסוימים, במיוחד בניתוחים בישראל, אך לביטוח פרטי יכולים להיות כיסויים נוספים שאינם זהים לשב״ן.
רוצים להמשיך ולעשות סדר?
מומלץ לקרוא גם:
משלים שב״ן לניתוחים בישראל – עם השתתפות עצמית, בלי השתתפות עצמית או שקל ראשון?
השוואת השב״ן בקופות החולים – כללית, מכבי, מאוחדת ולאומית
גילוי נאות
אנדריי אודלר הוא בעל רישיון סוכן ביטוח בענפים פנסיוני וכללי מטעם רשות שוק ההון, ביטוח וחיסכון.
המידע בעמוד זה הוא מידע כללי בלבד ואינו מהווה המלצה לרכוש, לבטל או לשנות ביטוח.
הזכויות במסגרת קופות החולים נקבעות בהתאם לחוק, לתקנוני הקופות ולתוכנית השב״ן שבה חבר המבוטח.
הכיסוי בביטוח פרטי נקבע בהתאם לתנאי הפוליסה, החיתום והמסמכים המחייבים של חברת הביטוח.
בכל מקרה של סתירה – הדין, תקנון הקופה והמסמכים המחייבים של חברת הביטוח הם הקובעים.
הכשרה ביטוח בריאות Article Count: 1
איילון ביטוח בריאות Article Count: 1
אודות Article Count: 2
דרושים Article Count: 2
בדיקת תיק ביטוחי Article Count: 1
כללי Article Count: 8
מילון מונחי ביטוח בריאות Article Count: 14
טיפים Article Count: 44
סוגי משפחות Article Count: 5
המלצות Article Count: 10
מקרים מהחיים Article Count: 2
הדוגמאות והאנשים אמיתיים לחלוטין, אבל מכיוון שאנו לא מעוניינים לפגוע בצינת הפרט
לא נפרסם שם מלא ושם חברת ביטוח על מנת לשמור על פרטיות לקוחותינו:
ביטוח נסיעות פספורט קארד Article Count: 26
ביטוח ברוסית Article Count: 17
תקציר קטגוריה
ביטוח בריאות לילדים Article Count: 6
ביטוח בריאות לילדים
ביטוח בריאות לילדים – מה באמת צריך ואיך בוחרים נכון?
עודכן לאחרונה: נובמבר 2026
כשמדובר בילדים שלנו, אנחנו רוצים לדעת שאם תתעורר בעיה רפואית – יהיו לנו כמה שיותר אפשרויות לקבל את הטיפול המתאים.
אבל לפני שרוכשים ביטוח בריאות לילד, חשוב להבין:
לילדים בישראל כבר קיימות זכויות במסגרת סל הבריאות וקופת החולים, ולעיתים גם במסגרת השב״ן.
לכן המטרה אינה פשוט לקנות עוד פוליסה.
המטרה היא לבדוק:
-
מה כבר מגיע לילד דרך קופת החולים.
-
איזה שב״ן יש למשפחה.
-
האם כבר קיים ביטוח בריאות פרטי.
-
אילו כיסויים באמת חסרים.
-
האם קיימות חפיפות.
-
ואיזו חברת ביטוח מציעה את הפתרון שמתאים לצרכים שלכם.
רוצים לבדוק איזה ביטוח בריאות מתאים לילד שלכם?
אני אנדריי אודלר, סוכן ביטוח בעל רישיון פנסיוני וכללי.
אני עובד עם 7 חברות ביטוח שונות בתחום הבריאות:
הראל | כלל | מנורה מבטחים | הפניקס | מגדל | איילון | הכשרה
ומסייע למשפחות בבדיקת התיק הקיים, השוואת אפשרויות, התאמת הכיסוי וגם בשירות ובטיפול בתביעות לאחר ההצטרפות.
טלפון: 054-2106968
WhatsApp: 054-2106968
בתהליך נבדוק:
✓ מה כבר קיים בקופת החולים ובשב״ן
✓ אילו ביטוחים פרטיים כבר קיימים לילד
✓ האם קיימות חפיפות
✓ אילו כיסויים באמת חשובים למשפחה
✓ מה ההבדלים בין חברות הביטוח
✓ ומה נכון להשאיר כפי שהוא
לא כל ילד צריך את אותה פוליסה – ולא כל תיק צריך שינוי.
ביטוח בריאות לילדים – בקצרה
לילד בישראל יכולים להיות שלושה רבדים של כיסוי רפואי:
רובד 1 – סל הבריאות הממלכתי
הבסיס שכל תושב בישראל זכאי לו דרך קופת החולים.
רובד 2 – השב״ן של קופת החולים
לדוגמה:
-
כללית מושלם / פלטינום
-
מכבי זהב / מכבי שלי
-
מאוחדת עדיף / שיא
-
לאומית כסף / זהב
השב״ן יכול לתת שירותים נוספים בתחומים שונים, בכפוף לתוכנית, תקופות המתנה והשתתפויות עצמיות.
רובד 3 – ביטוח בריאות פרטי
ביטוח שנרכש מחברת ביטוח ויכול להוסיף כיסויים ואפשרויות מעבר לזכויות הקיימות בסל ובשב״ן.
הדרך הנכונה היא לבנות את הרבדים אחד על השני – ולא לשלם פעמיים בלי להבין למה.
מה כבר מקבלים הילדים דרך קופת החולים?
מערכת הבריאות הציבורית בישראל נותנת לילדים מגוון רחב של זכויות.
בין היתר קיימים שירותים בתחומים כגון:
-
רפואה ראשונית ורופאי ילדים.
-
בדיקות מעבדה והדמיה בהתאם להתוויה רפואית.
-
תרופות הכלולות בסל.
-
שירותי התפתחות הילד בהתאם לזכאות.
-
טיפולים פרא־רפואיים בהתאם לתנאים.
-
שירותי בריאות הנפש.
-
חיסונים ומעקב התפתחותי.
-
טיפולי שיניים לילדים בהתאם לסל הבריאות.
-
שירותים רפואיים נוספים בהתאם לצורך הרפואי.
לכן לפני רכישת ביטוח פרטי אנחנו תמיד ממליצים להבין קודם:
מה הילד כבר מקבל דרך המערכת הציבורית.
ומה השב״ן יכול להוסיף?
השב״ן הוא שכבת שירות נוספת של קופת החולים.
בהתאם לקופה ולתוכנית, ניתן למצוא זכאויות כגון:
-
התייעצויות עם מומחים.
-
שירותים בתחום התפתחות הילד.
-
רפואה משלימה.
-
טיפולים רגשיים מסוימים.
-
אבחונים.
-
טיפולי שיניים והנחות.
-
שירותים רפואיים נוספים.
אבל קיימים הבדלים משמעותיים בין:
כללית מושלם ופלטינום
מכבי זהב ומכבי שלי
מאוחדת עדיף ושיא
לאומית כסף וזהב
ולכן לא מספיק לומר:
״יש לילד ביטוח משלים בקופה״.
צריך לבדוק מה התוכנית הספציפית נותנת במקרה שמעניין אתכם.
אז מה ביטוח בריאות פרטי לילדים יכול להוסיף?
ביטוח בריאות פרטי יכול להיות מורכב ממספר פרקים.
לא חייבים לרכוש את כולם.
תרופות שאינן בסל הבריאות
אחד הכיסויים המרכזיים בביטוח בריאות פרטי.
המטרה היא לתת מענה לתרופות מסוימות שאינן ממומנות במסגרת סל הבריאות, בהתאם להגדרות הפוליסה.
כאשר מדובר בתרופות יקרות או בטיפולים חדשים, זהו אחד הפרקים שאנחנו בודקים במיוחד.
השתלות וטיפולים מיוחדים בחו״ל
במקרים רפואיים מורכבים במיוחד ייתכן צורך בהשתלה או בטיפול רפואי מיוחד מחוץ לישראל.
ביטוח פרטי יכול לתת כיסוי למקרים כאלה בהתאם לתנאי הפוליסה.
זהו כיסוי שמטרתו בעיקר להתמודד עם אירועים רפואיים בעלי עלויות משמעותיות מאוד.
ניתוחים וטיפולים מחליפי ניתוח בחו״ל
כיסוי נוסף יכול לתת אפשרויות במקרה שבו נדרש ניתוח או טיפול מחליף ניתוח מחוץ לישראל.
הזכאות, נותני השירות ותקרות הכיסוי משתנים בין הפוליסות.
ניתוחים בישראל – משלים שב״ן או שקל ראשון?
זה אחד התחומים שבהם חשוב במיוחד לבצע התאמה נכונה.
כיום קיימים מסלולים שונים:
משלים שב״ן עם השתתפות עצמית
משתמשים תחילה בזכויות הקיימות במסגרת השב״ן ובמקרים הרלוונטיים הביטוח הפרטי משלים את המענה, בהתאם לתנאי הפוליסה.
משלים שב״ן ללא השתתפות עצמית
מנגנון דומה, אך ללא ההשתתפות העצמית הקבועה במסלול האחר, בהתאם לתנאים.
ניתוחים מהשקל הראשון
מסלול שבו מימוש הכיסוי מול חברת הביטוח פועל באופן שונה ואינו תלוי באותו אופן במימוש השב״ן.
אין מסלול אחד שמתאים לכל משפחה.
צריך לבדוק עלות, רשימת מנתחים, שב״ן קיים והעדפות המשפחה.
טיפולים ואבחונים לילדים – כאן חשוב להשוות בין החברות
אחד התחומים שמעניינים במיוחד הורים הוא:
התפתחות הילד, טיפולים רגשיים ואבחונים.
חלק מחברות הביטוח מציעות כיום פוליסות או כתבי שירות ייעודיים לילדים.
בהתאם לחברה ולמוצר, ניתן למצוא שירותים כגון:
-
ריפוי בעיסוק.
-
קלינאות תקשורת.
-
פיזיותרפיה.
-
טיפולים רגשיים.
-
טיפול פסיכולוגי.
-
רכיבה טיפולית.
-
שחייה טיפולית.
-
טיפול באמצעות אומנות או מוזיקה.
-
אבחון קשב וריכוז.
-
אבחון דידקטי.
-
אבחון פסיכו־דידקטי.
-
בדיקות שמיעה וראייה.
-
הדרכת הורים.
-
ייעוץ תזונתי.
-
שירותים נוספים.
הכיסוי אינו זהה בין החברות.
וזו בדיוק אחת הסיבות שאנחנו לא ממליצים אוטומטית על חברה אחת לכל הילדים.
יש הבדלים אמיתיים בין חברות הביטוח
אני עובד עם שבע חברות ביטוח שונות בתחום הבריאות:
הראל, כלל, מנורה מבטחים, הפניקס, מגדל, איילון והכשרה.
לכל חברה עשויים להיות:
-
כתבי שירות שונים.
-
ספקים שונים.
-
רשימות רופאים שונות.
-
טיפולים שונים.
-
תקרות שונות.
-
השתתפויות עצמיות שונות.
-
תקופות אכשרה שונות.
-
תנאי הצטרפות שונים.
לדוגמה, חלק מהחברות משווקות כיום שירותים ייעודיים להתפתחות הילד, אבחונים וטיפולים רגשיים.
לכן השאלה היא לא:
״איזו חברת ביטוח הכי טובה?״
אלא:
״איזו חברה ומאיזה כיסוי נותנים מענה לצרכים של הילד והמשפחה שלי?״
למה כדאי לבצע השוואה עם סוכן ביטוח?
אפשר לקרוא באינטרנט על כל חברה בנפרד.
אבל כשמגיעים להשוואה אמיתית צריך לבדוק כמה שכבות ביחד:
מה יש בקופת החולים?
לפני שמוציאים כסף נוסף.
מה יש בשב״ן?
כדי לא לרכוש שירות שכבר קיים.
מה כבר קיים בביטוח הפרטי?
לפעמים לילד כבר יש פוליסה ישנה עם זכויות שכדאי לשמור.
מה מציעה כל חברת ביטוח?
אותו שם כללי של כיסוי אינו אומר שהתנאים זהים.
מה הצורך של הילד?
ילד שצריך טיפולים בתחום התפתחות הילד אינו בהכרח צריך את אותה מעטפת כמו ילד שעבורו ההורים מחפשים בעיקר הגנה מפני אירועים רפואיים גדולים.
ומה קורה אם לילד כבר קיימת בעיה רפואית?
זו אחת השאלות החשובות ביותר.
הצטרפות לביטוח בריאות פרטי יכולה להיות כפופה לחיתום רפואי.
חברת הביטוח עשויה:
-
לאשר את ההצטרפות בתנאים רגילים.
-
לבקש מסמכים רפואיים נוספים.
-
לקבוע החרגה.
-
לקבוע תנאים מיוחדים.
-
או לקבל החלטה אחרת בהתאם למדיניות החיתום.
במקרים כאלה חשוב להציג את המידע בצורה מלאה ומדויקת ולבדוק את האפשרויות לפני שמבצעים שינוי בביטוח קיים.
יש לי ניסיון רב בליווי משפחות ולקוחות עם מצבים רפואיים מגוונים, ואני מסייע לבדוק את האפשרויות מול חברות הביטוח בהתאם למקרה.
אין הבטחה מראש שחברה מסוימת תאשר כיסוי – אבל אפשר לבצע את התהליך בצורה מסודרת ומקצועית.
כבר יש לילד ביטוח? אל תבטלו אותו לפני בדיקה
זו אחת ההמלצות החשובות בעמוד הזה.
פוליסה קיימת יכולה לכלול:
-
חיתום רפואי שכבר בוצע.
-
תנאים מתקופה אחרת.
-
כיסויים שאינם נמכרים כיום באותו מבנה.
-
זכויות קיימות.
-
חריגים שונים.
-
מחיר שונה.
אם מבטלים פוליסה ומנסים להצטרף מחדש, ייתכן שיהיה צורך בחיתום רפואי חדש.
לכן קודם בודקים → אחר כך משווים → ורק בסוף מחליטים אם לשנות.
לא רק מכירה – גם טיפול בתביעות ובמימוש זכויות
מבחינתי העבודה עם המשפחה לא מסתיימת ביום ההצטרפות.
כשצריך להשתמש בביטוח, אני מסייע גם ב:
-
בדיקת הכיסוי הקיים.
-
הבנת תנאי הפוליסה.
-
הכוונה למסמכים הנדרשים.
-
התנהלות מול חברת הביטוח.
-
מעקב אחר תביעה.
-
בדיקת זכויות נוספות בהתאם למקרה.
זה אחד הדברים שהורים צריכים לקחת בחשבון כאשר הם בוחרים לא רק איזו פוליסה לרכוש, אלא גם מי ילווה אותם בהמשך.
למה משפחות בוחרות לעבוד איתי?
ניסיון בתחום הבריאות
אני מטפל לאורך שנים בביטוחי בריאות ומלווה משפחות במגוון מצבים רפואיים.
עבודה עם 7 חברות ביטוח
היכולת לבדוק מספר חברות מאפשרת לנו לא להתחיל מחברה אחת אלא מהצרכים שלכם.
בדיקת התיק לפני רכישה
המטרה היא לזהות מה כבר קיים, מה חסר ומה עשוי להיות מיותר.
התאמה אישית
לא כל ילד ולא כל משפחה צריכים את אותה מעטפת.
ליווי שוטף
אפשר לפנות אליי גם לאחר ההצטרפות.
סיוע בתביעות
כאשר צריך להשתמש בביטוח, יש לכם כתובת שמכירה את התיק.
לקוחות שמלווים אותנו לאורך שנים
השירות שלנו מבוסס על קשר ארוך טווח, ליווי אישי והמלצות של לקוחות.
כאן הייתי משלב באתר 3–5 המלצות אמיתיות של לקוחות, עם אישור לפרסום.
איך נראה תהליך התאמת ביטוח בריאות לילד?
שלב 1 – בדיקת המצב הקיים
קופת חולים, שב״ן וביטוחים פרטיים.
שלב 2 – הבנת הצרכים
גיל הילד, מצב רפואי, צרכי המשפחה והתקציב.
שלב 3 – בחינת האפשרויות
נבחן מוצרים רלוונטיים מתוך החברות שאיתן אנחנו עובדים.
שלב 4 – הסבר ההבדלים
נסביר בשפה פשוטה מה כל כיסוי נותן, מה הוא לא נותן ומה העלות.
שלב 5 – הצטרפות מסודרת
במידה ומחליטים להצטרף, נלווה את התהליך ואת החיתום.
שלב 6 – שירות לאורך הדרך
אנחנו נשארים כתובת גם לאחר ההצטרפות.
כמה עולה ביטוח בריאות לילדים?
אין מחיר אחיד.
העלות תלויה בין היתר ב:
-
גיל הילד.
-
הכיסויים שנבחרו.
-
חברת הביטוח.
-
מבנה הפוליסה.
-
כתבי השירות.
-
חיתום רפואי ותנאי ההצטרפות.
לכן הצעה במחיר נמוך יותר אינה בהכרח הצעה טובה יותר.
צריך לבדוק מה מקבלים תמורת המחיר.
האם כל ילד צריך ביטוח בריאות פרטי?
אין תשובה אחת שמתאימה לכל משפחה.
לפני שמחליטים כדאי לבדוק:
-
מה קיים בסל הבריאות.
-
איזה שב״ן יש למשפחה.
-
מהו התקציב.
-
אילו כיסויים חשובים להורים.
-
האם קיים ביטוח קבוצתי.
-
האם כבר קיימת פוליסה פרטית.
-
האם קיימת היסטוריה רפואית שיכולה להשפיע על הצטרפות חדשה.
המטרה היא לקבל החלטה מתוך מידע – ולא מתוך פחד.
שאלות נפוצות על ביטוח בריאות לילדים
מה כולל ביטוח בריאות לילדים?
בהתאם לפוליסה שנרכשה, ניתן למצוא כיסויים כגון תרופות מחוץ לסל, השתלות, ניתוחים בארץ ובחו"ל, טיפולים מחליפי ניתוח ושירותים נוספים כגון אבחונים וטיפולים לילדים.
האם השב״ן של קופת החולים מספיק?
השב״ן נותן זכויות רבות וחשובות, אך הוא אינו זהה לביטוח בריאות פרטי.
צריך לבדוק את הזכויות הספציפיות ואת הכיסויים שהמשפחה רוצה להשלים.
האם ביטוח בריאות לילד כולל התפתחות הילד?
בחלק מהחברות קיימים כיסויים או כתבי שירות המיועדים לאבחונים ולטיפולים בתחום התפתחות הילד.
התנאים משתנים בין החברות.
האם אפשר לרכוש ביטוח לילד עם בעיה רפואית?
ניתן להגיש בקשה להצטרפות, אך ההחלטה כפופה למדיניות החיתום של חברת הביטוח ולמצבו הרפואי של הילד.
האם צריך ביטוח מחלות קשות לילדים?
זהו מוצר נפרד מביטוח בריאות.
מחלות קשות בדרך כלל מעניקות פיצוי כספי בהתאם להגדרות הפוליסה, בעוד שביטוח בריאות מיועד לכיסויים ושירותים רפואיים.
יש לבחון כל אחד בנפרד.
האם כדאי לרכוש ביטוח לילד מיד לאחר הלידה?
ניתן לבדוק אפשרויות ביטוח לאחר הלידה בהתאם לגיל ההצטרפות ולתנאי חברות הביטוח.
ככל שמבקשים להצטרף, חשוב לבדוק מראש את תנאי החיתום, האכשרה והכיסויים.
באיזו חברת ביטוח כדאי לבטח ילד?
אין חברה אחת שמתאימה לכל ילד.
אנחנו בוחנים את הצרכים ומשווים בין האפשרויות הרלוונטיות מתוך החברות שאיתן אנחנו עובדים.
האם אפשר לעבור מחברת ביטוח אחת לאחרת?
כן, במקרים רבים ניתן להגיש בקשה להצטרפות לחברה אחרת.
אבל לא מבטלים ביטוח קיים לפני שבודקים את תנאי ההצטרפות החדשים והחיתום.
האם אתם מסייעים גם בתביעה?
כן.
אני מסייע ללקוחות גם בבדיקת הזכויות ובהתנהלות מול חברת הביטוח בעת הצורך.
רוצים לבדוק מה נכון לילד שלכם?
לפני שרוכשים עוד פוליסה, אפשר להתחיל מבדיקה של מה שכבר קיים.
אני אנדריי אודלר, סוכן ביטוח בעל רישיון פנסיוני וכללי, ועוסק בתחום הביטוח משנת 2009.
אני עובד עם שבע חברות ביטוח שונות ומלווה משפחות בהתאמת ביטוחי בריאות, שירות שוטף וטיפול בתביעות.
בבדיקה נוכל לעבור על:
✓ קופת החולים והשב״ן
✓ ביטוחים קיימים
✓ תרופות מחוץ לסל
✓ השתלות וטיפולים מיוחדים
✓ ניתוחים בישראל ובחו"ל
✓ שירותים והתפתחות הילד
✓ כפל ביטוחי
✓ עלויות
✓ תנאי הצטרפות וחיתום
טלפון: 054-2106968
WhatsApp: 054-2106968
המטרה אינה למכור לכם כמה שיותר כיסויים.
המטרה היא להבין מה הילד כבר מקבל – ולהשלים רק מה שבאמת צריך.
מקורות ומידע נוסף
המידע בעמוד מבוסס, בין היתר, על סל הבריאות הממלכתי, אתר "כל הבריאות" של משרד הבריאות, תקנוני קופות החולים ותנאי מוצרי הבריאות של חברות הביטוח.
זכויות, תקרות, רשימות ספקים, תקופות אכשרה ותנאי מוצרים עשויים להשתנות.
מומלץ לבדוק בכל מקרה את התקנון ותנאי הפוליסה העדכניים.
גילוי נאות
אנדריי אודלר הוא בעל רישיון סוכן ביטוח בענפים פנסיוני וכללי מטעם רשות שוק ההון, ביטוח וחיסכון.
U פתרונות ביטוח עוסקת בשיווק מוצרי ביטוח של גופים מוסדיים שונים בהתאם להסכמי ההתקשרות הקיימים.
המידע בעמוד הוא מידע כללי בלבד ואינו מהווה המלצה לרכוש, לבטל או לשנות פוליסת ביטוח, ואינו תחליף להתאמה אישית.
הכיסויים, החריגים, תקופות האכשרה, תקרות הביטוח, נותני השירות ותנאי ההצטרפות נקבעים בהתאם לתנאי הפוליסה ולמדיניות חברת הביטוח.
בכל מקרה של סתירה בין המידע באתר לבין המסמכים המחייבים – תנאי הפוליסה והוראות הדין הם הקובעים.
ביטוח מחלות קשות Article Count: 8
מהו ביטוח מחלות קשות, איך זה עובד, כיצד מקבלים פיצוי, איזה סוגים יש ולמי הוא מומלץ? כל התשובות כאן
כשאדם או קרוב משפחה שלכם חולים במחלה קשה, כל המשפחה מושפעת מזה קשה - נפשית, כלכלית ותפעולית.
לא רק בשל ההוצאות הרפואיות הנוספות שכרוכות בטיפולים, הפסד ימי עבודה, סגירה זמנית של עסק , שינוי מקום מגורים וכד'.
הבעיה העיקרית מלבד הטיפול בקרוב משפחה חולה, בעולם של היום, לצערינו, היא בעיה כלכלית קשה למשפחה .
בעיקר מכיוון שההכנסות של החולה ושל אלה שמטפלים בו ונמצאים לידו יורדות באופן משמעותי, בעוד ההוצאות השוטפות (משכנתא, ארנונה, חוגים של הילדים, קניות בסופר,חשמל , מים, הוצאות רכב וכדומה)
נותרות אותו הדבר ובדרך כלל אפילו עולות עוד. על הפער הזה בא לגשר ביטוח מחלות קשות.
מה זה ביטוח מחלות קשות?

המטרה של הביטוח היא להעניק לאדם שחולה באחת מהמחלות הקשות שמוגדרות בפוליסה של חברה שבחרתם, סכום כסף חד-פעמי,
כלומר פיצוי שבחר לרכוש המבוטח או בעצם אתה או את (לרוב מדובר באלפי ומאות אלפי שקלים). אם נגביל את זה לביטוח חיים ,
זה מאוד דומה , רק כאן תקבלו פיצוי בגין מחלה קשה ולא מוות.
בביטוח מחלות קשות ניתן פיצוי בגילוי מחלות שכיחות כמו דום לב עם השתלת דפיברילטור, סרטן, ועוד...שוב בהתאם לרשימת המחלות של חברה מבטחת.
מעבר לכך, יש חברות שבהן מתאפשר פיצוי חלקי באירועים רפואיים מורכבים כגון צנתור כלילי טיפולי וטיפול במפרצת מוחית.
דוגמא :
אדם חלה בסרטן, ונאלץ להיעדר מעבודתו בשל הטיפולים ובשל מצבו הרפואי.
אם לא נותרו לרשותו ימי מחלה, הוא לא יהיה זכאי לשכר עבור ימי היעדרותו, ואף יכולים לפטר אותו.
אם הוא מבוטח בקרן פנסיה, הוא עשוי להיות זכאי לקצבה חודשית מהקרן, אולם קצבה זו משולמת רק לאחר 3 חודשים ובכפוף להגשת תביעה לקרן הפנסיה .
אישור התביעה תלוי לא רק בהרגשתו של החולה (המבוטח) אלא גם בגורמים מקצועיים כמו רופא תעסוקתי
ועוד. (כלומר הזכאות לפיצוי לא אוטומטית)
התשלום שחברת הביטוח משלמת במסגרת ביטוח זה יכול לסייע לו בתקופה הראשונה עד לקבלת קצבת הפנסיה או קצבת נכות מביטוח לאומי,
וגם לסייע בהוצאות אחרות שעשויות להיגרם לו כתוצאה מאותם הטיפולים ובכלל ממצבו הרפואי.
איך עובד ביטוח מחלות קשות?
בגדול לאחר 90 ימי תקופת אכשרה ובמקרה שחלילה התגלתה מחלה קשה בגופכם והתביעה אושרה.
הסכום יועבר ישירות לחשבון הבנק של המבוטח או המבוטחת,
ללא קשר לסכום שנדרש בפועל עבור כיסוי של התרופות וההוצאות הרפואיות השונות.
כלומר הביטוח הזה והפיצוי הכספי לא קשורים לטיפול רפואי בפועל ולא קשורים לביטוח בריאות שלכם .
המטרה של הביטוח היא להעניק לאדם שחולה באחת מהמחלות הקשות שמוגדרות בפוליסה של חברה שבחרתם, סכום כסף חד-פעמי,
כלומר פיצוי שבחר לרכוש המבוטח או בעצם אתה או את (לרוב מדובר באלפי ומאות אלפי שקלים). אם נגביל את זה לביטוח חיים ,
זה מאוד דומה , רק כאן תקבלו פיצוי בגין מחלה קשה ולא מוות.
בביטוח מחלות קשות ניתן פיצוי בגילוי מחלות שכיחות כמו דום לב עם השתלת דפיברילטור, סרטן, ועוד...שוב בהתאם לרשימת המחלות של חברה מבטחת.
מעבר לכך, יש חברות שבהן מתאפשר פיצוי חלקי באירועים רפואיים מורכבים כגון צנתור כלילי טיפולי וטיפול במפרצת מוחית.
דוגמא:
פוליסת ביטוח מחלות קשות שילמה למבוטח פיצוי, נגיד בסכום של 200,000 ₪ עם גילוי של מחלת הסרטן .
אם המבוטח חלה במחלת הסרטן בהתאם להגדרות הפוליסה, תשלם לו חברת הביטוח את מלוא הסכום (200,000 ₪), גם אם לא נגרמה למבוטח שום הוצאה עקב המחלה (למשל כל הטיפולים והתרופות מומנו על ידי קופת החולים).
חברת הביטוח תשלם את מלוא הסכום גם אם המבוטח קיבל סכומים אחרים עקב המחלה, למשל קצבת נכות כללית מהמוסד לביטוח לאומי או אובדן כושר עבודה בביטוח מנהלים.
כלומר הביטוח הזה והפיצוי הכספי לא קשורים לטיפול רפואי בפועל ולא קשורים לביטוח בריאות שלכם .
במילים אחרות - מדובר בפוליסה שהיא נטו תשלם לכם פיצוי במקרה של מחלה קשה , הכסף נועד לכל שימוש ולא נועד לכיסוי הוצאות רפואיות או למגבלות אחרות שקיימות לפעמים בפוליסות אחרות.
נקודות חשובות :
1.גובה התשלום שתשלם חברת הביטוח תלוי בגובה דמי הביטוח שמוכן המבוטח לשלם.
2.המבוטח בוחר את גובה הפיצוי הכספי שברצונו לקבל אם וכאשר יתרחש מקרה הביטוח.
3.דמי הביטוח לתשלום נגזרים מגובה סכום הביטוח שרכש המבוטח, כך שככל שסכום הפיצוי יהיה גבוה יותר, כך דמי הביטוח יהיו גבוהים יותר.
4.תשלום ניתן עם גילוי המחלה, כאמור בתנאי הפוליסה.
5.חברת הביטוח יכולה לסרב לבטח אדם בביטוח מחלות קשות בכלל או לגבי מחלה מסוימת, על סמך הליך החיתום שביצעה.
6.ביטוח מחלות קשות אינו מסופק על ידי קופות החולים, ולכן אדם שרוכש ביטוח פרטי מהסוג הזה אינו משלם תשלום כפול ואינן מסתכן בכפל ביטוח.
7.חשוב לציין כי קופות חולים מעניקות שירותים רפואיים או שיפוי כספי בגין שירותי בריאות שנרכשו גם למחלות קשות, בהתאם לסל הבריאות ובהתאם לשירותי הבריאות הנוספים של קופות החולים.
8.טיפולים וההוצאות בגין אותה מחלה עשויים להיות מכוסים על ידי הקופה, אולם הקופה לא תשלם פיצוי כספי (שאינו תלוי בהוצאות שנגרמו למבוטח כתוצאה מהמחלה).
תקופת אכשרה
לרוב, בפוליסת מחלות קשות קיימת תקופת אכשרה של 90 יום עבור מקרה ביטוח ראשון.
המשמעות היא שהמבוטח לא יהיה זכאי לקבל את הפיצוי עבור מחלה קשה שאובחנה לפני שחלפו 90 ימים מהיום שרכש את הביטוח.
משום שמקרה הביטוח הוא מועד גילוי המחלה ולא מועד פרוץ המחלה,
מבוטח יקבל את כספי הפיצוי כל עוד המחלה אובחנה לאחר תום תקופת האכשרה, גם אם המחלה פרצה במועד מוקדם יותר.
חריגים ותנאים מיוחדים
במרבית הפוליסות קיים חריג, לפיו אם המבוטח נפטר בתוך 14 עד 30 ימים מהמועד שבו התגלתה מחלה קשה,
לא יקבל פיצוי על פי הפוליסה, או שהפיצוי יהיה חלקי .
המשמעות של החריג היא כי המבוטח יקבל את כספי הביטוח לא באופן מיידי עם גילוי המחלה, אלא רק לאחר חלוף תקופת המגבלה.
איילו סוגי ביטוחים קיימים היום למחלות קשות?
קיימים 2 סוגי ביטוח עיקריים :
1.פיצוי כספי בגילוי מחלת הסרטן (ביטוח סרטן)
התכנית מעניקה פיצוי כספי בעת גילוי מחלת הסרטן. הפיצוי מסייע להתמודד עם ההוצאות הכספיות הגבוהות.
2.פיצוי כספי בגילוי מחלה קשה מתוך רשימה רחבה (רשימה הכוללת בין 9 ל-49 מחלות , תלוי בתוכנית)
כיסוי ביטוחי המעניק פיצוי כספי במקרה של גילוי מחלה קשה או אירוע רפואי מורכב מתוך רשימה מוגדרת מראש.
הפיצוי הכספי מאפשר להמשיך ולשמור על רמת חיים נוחה תוך ההתמודדות עם המחלה הקשה.
טיפ מספר 1:
קיימים הבדלים בין חברה לחברה גם בכמות הפעמים שניתן לקבל פיצוי כספי וגם בהגדרות וכמות המחלות, מלבד המחיר כדאי לבדוק טוב את תנאי הביטוח.
לא בהכרח הזול הוא גם הטוב ולהפך.
טיפ מספר 2:
פיצוי בגילוי מחלה קשה מהווה תחליף להכנסה של בן/בת הזוג של החולה ,ברוב המקרים בן או בת הזוג מפסיקים לעבוד או מפסידים הרבה ימי עבודה שביל לטפל או לעזור לחולה.
ביטוח מחלות קשות לילדים - למה זה חשוב?

במקרה של מחלה קשה, למבוגר יש כמה מנגנוני פיצוי כספי:
1.ביטוח לאומי
2.אי כושר עבודה מביטוח מנהלים או קרן פנסיה
3.ימי מחלה בעבודה
לילדים אין כיסוי דומה וקצבת הנכות מביטוח לאומי לילד נכה היא מזערית.
יותר נכון הקיצבה מיועדת לדעתנו יותר להורה מכיוון שהוא לא יכול לעבוד במשרה מלאה ולהתמודד עם מחלת הילד .
בשביל ההבנה, סכום הקצבה נכון להיום :
סכום הקצבה החל ב- 01.01.2022
הקצבה מחושבת באחוזים מקצבת יחיד מלאה שסכומה 2,229 ש"ח
מינואר 2022 ישנן חמש רמות זכאות לקצבת ילד נכה:
50% - סכום הקצבה הוא 1,527 ש"ח .
100% - סכום הקצבה הוא 3,000 ש"ח .
112% - רמת זכאות חדשה מינואר 2022. סכום הקצבה הוא 3,534 ש"ח .
188% - סכום הקצבה הוא 5,641 ש"ח .
235% - רמת זכאות חדשה מינואר 2022. סכום הקצבה הוא 7,168 ש"ח .
ילד שיש לו יותר מבעיה רפואית אחת המזכה אותו בקצבה, תשולם לו הקצבה לפי הבעיה הרפואית המזכה בסכום הגבוה ביותר.
תוספת לילד מונשם
לילד מונשם, משולמת תוספת לקצבה בסך 8,462 ש"ח , בתנאי שלא נקבעה לו רמת זכאות בשיעור 235%.
קצבה מוגדלת למשפחה עם שני ילדים נכים או יותר
משפחה שבה שני ילדים נכים או יותר, זכאית לקצבה מוגדלת ב-50% עבור כל ילד, בהתאם לקצבה שנקבעה לו.
לדוגמה, במשפחה עם שני ילדים נכים, שעבור ילד אחד נקבעה זכאות בשיעור 100% ועבור השני בשיעור 50%, עבור כל ילד תשולם קצבה מוגדלת ב-50%. כלומר, עבור הילד הראשון שיעור קצבה המוגדל יהיה 150%, ועבור הילד השני 75%.
משפחה שבה שני ילדים נכים, תמשיך להיות זכאית לקצבה מוגדלת, גם אם הקצבה עבור הילד השני לא משולמת בפועל, בשל אחת מהסיבות הבאות:
הוא שוהה בפנימייה או במשפחת אומנה.
הוא מעל גיל 18, והופסק תשלום קצבת ילד נכה רק בשל הגיעו של הילד לגיל 18.
חשוב להדגיש כי התשלום המוגדל משולם באופן אוטומטי לזכאים לכך.
סכום הקצבה לילד השוהה במוסד
ילד הזכאי לקצבה בשיעור 50% - יקבל קצבה חודשית - 529 ש"ח .
ילד הזכאי לקצבה בשיעור 100% ומעלה- יקבל קצבה חודשית - 1,058 ש"ח .
אתר ביטוח לאומי : קישור למידע
לא פשוט לשרוד את התקופה להורים שפרנסתם נפגעה לתקופה ארוכה.
עלות הביטוח לילדים ביחס למבוגרים היא מזערית ולכן אנחנו כמובן ממליצים לרכוש ביטוח מחלות גם לילד בשילוב עם ביטוח בריאות פרטי
כיסויים נוספים במסגרת הביטוח
בנוסף לסכום הפיצוי שניתן במסגרת פוליסת מחלות קשות, אפשר להוסיף לפוליסה גם כיסויים נוספים,
שמקלים מאוד על חיי החולה ובני משפחתו.
כך, למשל, פוליסות מסויימות מאפשרות פיצוי חלקי במקרה של מחלות מסוימות, שאינן בהכרח כלולות בהגדרת המחלות הקשות או האירועים המורכבים שבגינם ניתן לקבל פיצוי מלא.
נוסף ניתן לקבל מימון לשירותים רפואיים נוספים,לדוגמא חולי סרטן יכולים לקבל חוות דעת פתולוגית שנייה בחו"ל, כמו גם ליווי רפואי אישי, הכולל איתור טיפולים רפואיים חדשניים בעולם המותאמים להם ולמחלתם.
לסיכום:
ביטוח מחלות קשות הוא ביטוח חשוב בארגז הכלים של המשפחה , אנחנו ממליצים לקחת אותו בחשבון בתכנון התיק הביטוחי .
בנוסף תוכלו לקבל הרבה מידע והשוואות אצלינו באתר .
נשמח לעמוד לרשותך, על מנת לבצע השוואה נכונה ומקצועית ובכך להתאים את הפוליסה המתאימה ביותר.
הניסיון והידע המקצועי שלנו יעזרו לך לבחור את האפשרות הטובה ביותר, שתעניק לך שקט נפשי וכיסוי ביטוחי שמתאים לצרכים שלך.
צרו קשר עכשיו 054-2106968 This email address is being protected from spambots. You need JavaScript enabled to view it.
***אין לראות באמור לעיל משום המלצה לביצוע פעולות ו/או ייעוץ במוצר פנסיוני ו/או שיווק פנסיוני ו/או המלצה לביצוע פעולות ו/ או יעוץ משפטי ו/או יעוץ מכל סוג שהוא. המידע המוצג הינו לידיעה בלבד ואינו מהווה תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם. כל העושה במידע הנ"ל שימוש כלשהו - עושה זאת על דעתו בלבד ועל אחריותו הבלעדית.
ביטוח מחלות קשות מנורה Article Count: 1
כיסוי ביטוח מחלות קשות במנורה הוא סוג של ביטוח שמעניק פיצוי כלכלי במקרה של גילוי מחלה קשה או אירוע רפואי מורכב שעלולים לגרום להוצאות רפואיות גבוהות באופן ניכר.
הפיצוי הכלכלי שמקבל המבוטח במקרה של מחלה קשה עשוי לאפשר לו להמשיך ולשמור על איכות חיים סבירה גם במהלך ההתמודדות עם המחלה.
במקרים רבים, טיפולים רפואיים מתקדמים ותרופות חדשניות עלולים לגרור הוצאות ניכרות, חשוב לוודא שיש מקור תקציבי לכיסוי ההוצאות הרפואיות, כסף יכול להקל על המשפחה באופן משמעותי.
המחלות שנכללות במסגרת פוליסת ביטוח מחלות קשות במנורה מחולקות לשלוש קבוצות עיקריות . כל קבוצה כוללת מחלות שונות המאופיינות ברמת קושי רפואי והשלכות כלכליות דומות.
כאשר בקרות מקרה ביטוח בקבוצה מסוימת, התכנית ממשיכה ומעניקה פיצוי בעת גילוי מחלה קשה נוספת.
במאמרים הבאים ננסה לעשות סדר, מה כוללת הפוליסה במנורה מחלות קשות ואיך זה עובד?
פנסיה Article Count: 8
השקעות למתחילים Article Count: 5
השקעות הן אחת הדרכים הטובות ביותר לצבור הון ולצמוח פיננסית. בעולם ההשקעות ישנן אפשרויות רבות ומגוונות - ממניות ואגרות חוב, דרך קרנות נאמנות ועד למטבעות דיגיטליים ונדל"ן.
ככל שתתחילו להשקיע בגיל צעיר יותר, תוכלו ליהנות מכוח ריבית דריבית הרבה יותר זמן ולצבור הון משמעותי יותר לקראת הפרישה או פשוט לפרוש צעירים יותר.
עם זאת, העולם הפיננסי יכול להיות מסובך ומבלבל עבור משקיעים מתחילים.
ישנם מושגים רבים שצריך ללמוד ולהבין, אסטרטגיות השקעה שונות שכדאי לבחון וסיכונים פוטנציאליים שיש לקחת בחשבון.
קטגוריה זו נועדה לספק מדריך שלם לעולם ההשקעות עבור משקיעים בכל הרמות - החל ממתחילים מוחלטים ועד למשקיעים מנוסים.
אם אתם משקיעים מתחילים בתחילת דרככם, בקטגוריה זו תמצאו מבחר מאמרים מקצועיים על השקעות למתחילים, עם הידע שתקבלו כאן תוכלו להתחיל להשקיע בבטחה.
כאן נתמקד הרבה בעולם הפנסיוני והפיננסי בישראל, ננסה להבין יחד כיצד להגדיל את הפנסיה שלנו וגם כמובן לצבור הון ולהיות חופשיים.
השקעות למתחילים - מבחר מאמרים ומדריכים העוסקים במגוון נושאים חשובים:
- פיננסים אישיים - כיצד להגדיל פנסיה , הטבות מס, חשבונות חיסכון, תכנון פרישה ועוד.
- עקרונות בסיסיים בהשקעות - מושגי יסוד, סוגי נכסים, פיזור וניהול סיכונים.
- אפשרויות השקעה - מניות, אג"ח, קרנות נאמנות, מט"ח ועוד. יתרונות וחסרונות של כל אפשרות.
- טכניקות ואסטרטגיות מתקדמות - סחר יומי, מכירת אופציות, השקעות אלטרנטיביות ועוד.
- בחירת נכסים ותיק השקעות - איך לבנות תיק מגוון ומאוזן המותאם לסיכון ולתשואה הרצויים.
- כלים ופלטפורמות להשקעות - ברוקרים, אפליקציות, רכישת מניות ואג"ח.
בקטגוריה זו תוכלו למצוא הכוונה שלמה לכל צעד בדרך להצלחה פיננסית, החל מהבסיס והידע התיאורטי, דרך אסטרטגיות מעשיות וכלה ביישום בפועל של תוכנית השקעות אפקטיבית. עם הידע הנכון, קצת סבלנות ומעקב צמוד, כל אחד יכול לבנות תיק השקעות אישי שיאפשר צבירת הון והגדלת החיסכון הפנסיוני.
ביטוח אובדן כושר עבודה Article Count: 2
ביטוח אובדן כושר עבודה הוא ביטוח שמבטיח פיצוי חודשי שמחליף את ההכנסה שלך אם אינך מסוגל לעבוד עקב מחלה או פציעה.
תמיכה פיננסית זו חיונית כדי להבטיח שאתה והמשפחה שלך יוכלו להמשיך לחיות בנוחות ללא ההשפעה הכלכלית המלאה של צמצום משמעותי או הפסקה של כושר ההשתכרות שלך.
העתיד אינו בטוח, והפוטנציאל של מחלה או תאונה שיפגעו ביכולות העבודה שלנו מחייב הגנה על התזרים הכספי של משפחתך, במיוחד בהיעדרך.
כיסוי זה מתאים גם לשכירים וגם לעצמאים.
יסודות ההגנה הסטנדרטית
בביטוח אובדן כושר עבודה יכול יחיד לקבל תשלום חודשי בגובה מקסימום של 75% מהכנסתו הרגילה.
כדי לזכות בתשלומים אלו, על בעל הפוליסה להיות מועסק באופן פעיל עד לאירוע המוביל לתביעה או לתקופה רצופה של 12 חודשים לפני אירוע כזה.
אם תתרחש מחלה או תאונה הפוגעת ביכולתו של הפרט לבצע את עבודתו בהפחתה של 25% לפחות, בהתאם לתנאים הספציפיים שנקבעו בהסכם הביטוח, אזי הפוליסה תספק את הסיוע הכספי המוסכם.
אסטרטגיות השקעה Article Count: 10
טיפול בתביעות Article Count: 1
כמומחה לתביעות ביטוח בריאות, חיים ואובדן כושר עבודה, חשוב לי להבטיח שלקוחותיי יקבלו את המגיע להם בצורה היעילה והמהירה ביותר. להלן פירוט תהליך הטיפול בתביעת ביטוח והאופן שבו המשרד שלי מסייע ללקוחות לאורך כל הדרך:
תהליך הטיפול בתביעת ביטוח:
- איסוף מידע ומסמכים:
- יסוף כל המסמכים הרפואיים הרלוונטיים, כגון סיכומי אשפוז, חוות דעת רפואיות ואישורים מרופאים מומחים. - יסוף מסמכים פיננסיים, כגון תלושי שכר, דוחות מס ואישורים על הכנסות, בהתאם לסוג התביעה.
- מילוי טופס התביעה:
- ילוי טופס התביעה של חברת הביטוח בצורה מדויקת ומלאה, תוך שימת דגש על פרטים חשובים שעשויים להשפיע על קבלת התביעה.
- הגשת התביעה:
- גשת התביעה לחברת הביטוח, כולל כל המסמכים הנדרשים, תוך עמידה בלוחות הזמנים שנקבעו.
- מעקב אחר התקדמות התביעה:
- עקב שוטף אחר סטטוס התביעה, תקשורת עם נציגי חברת הביטוח וטיפול בכל בקשה למידע נוסף או מסמכים נוספים.
- קבלת ההחלטה:
- בלת החלטת חברת הביטוח בנוגע לתביעה. במקרה של אישור, ווידוא קבלת התגמולים המגיעים ללקוח. במקרה של דחייה, ניתוח הסיבות ובחינת אפשרויות לערעור או פעולה משפטית נוספת. כיצד המשרד שלי מסייע ללקוח:
- ייעוץ והכוונה מקצועית:
- תן ייעוץ אישי ומקצועי לכל לקוח, תוך הבנת מצבו הייחודי והתאמת התהליך לצרכיו.
- איסוף ותיעוד מסמכים:
- יוע באיסוף כל המסמכים הנדרשים, כולל הפניה לרופאים מומחים במידת הצורך, כדי להבטיח שהלקוח מצויד בכל התיעוד הנדרש לתמיכה בתביעה.
- מילוי והגשת טפסים:
- יוע במילוי טפסי התביעה בצורה מדויקת, תוך הדגשת פרטים חשובים והימנעות מטעויות שעלולות לעכב את התהליך.
- תקשורת עם חברת הביטוח:
- יהול התקשורת מול חברת הביטוח, כולל מענה לשאלות, מתן הבהרות וטיפול בכל בקשה למידע נוסף, כדי להקל על הלקוח ולהבטיח תהליך חלק.
- מעקב ועדכונים:
- עקב שוטף אחר התקדמות התביעה ועדכון הלקוח בכל שלב, כדי לשמור על שקיפות ולהבטיח שהלקוח מודע למצב התביעה בכל עת.
- טיפול במקרים של דחיית תביעה:
- מקרה של דחיית התביעה, ניתוח הסיבות לדחייה ובחינת אפשרויות לערעור או לנקיטת צעדים משפטיים נוספים, בשיתוף עם עורכי דין מומחים בתחום, כדי למצות את זכויות הלקוח. משרד שלי מחויב למתן שירות מקצועי, אישי ומסור לכל לקוח, במטרה להבטיח את מימוש זכויותיו ולקבלת התגמולים המגיעים לו מחברת הביטוח.
פנו אלינו עוד היום ובדקו כיצד אני והצוות שלי יכולים לעזור בתביעה שלכם